AXA SmartCare Cancer“确诊即赔”癌症保险,适合想在治疗期间有一笔现金可用的人,最高900,000泰铢
- 更新日期: 2026年11月9日
AXA SmartCare Cancer“确诊即赔”癌症保险,适合想在治疗期间有一笔现金可用的人,最高900,000泰铢
由 AXA Insurance Public Company Limited 承保
保费每年825泰铢起(方案1,15天–29岁,已含印花税)
亮点:医生确诊癌症后一次性给付,无需等待治疗收据
现有的健康保险也许能向医院支付癌症治疗费用,但治疗期间仍有无人承担的开销,例如停工期间损失的收入、往返放疗的交通费、看护费,或限额之外的药费
如果想为这些开销准备一笔现金,“确诊即赔”癌症保险能给付多少,投保前应了解哪些条件?
AXA SmartCare Cancer 适合哪些人,保费多少?
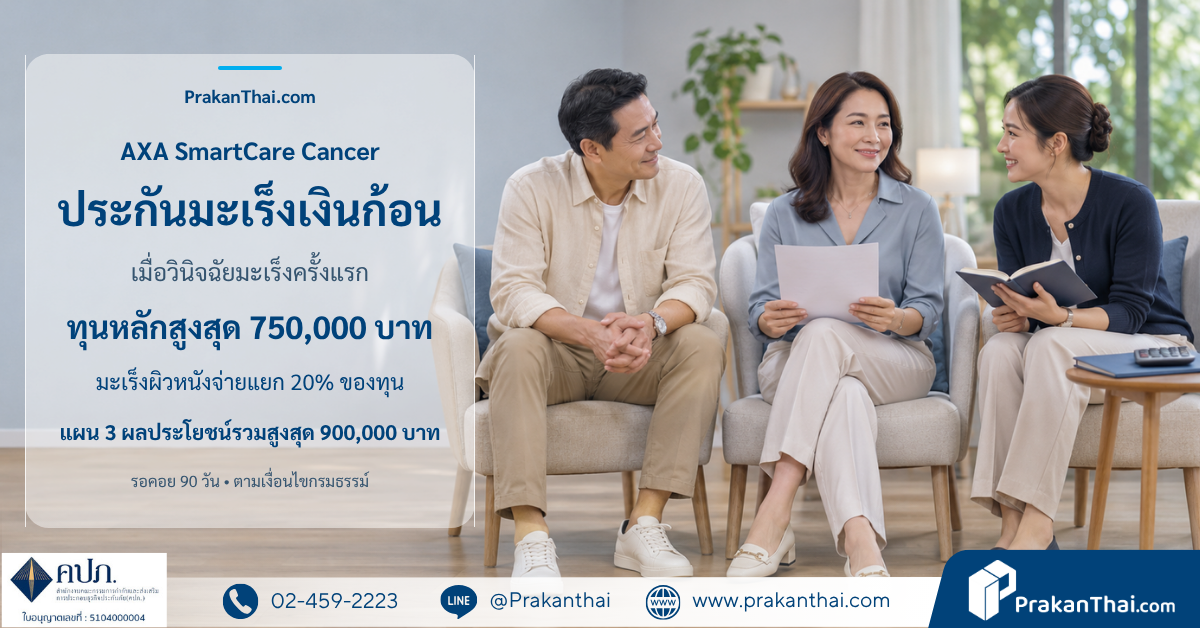
简短回答:AXA Insurance 的 AXA SmartCare Cancer 癌症保险是“确诊即赔”的癌症方案,面向15天–59岁的泰国籍人士。医生首次确诊癌症时,按方案一次性给付200,000 / 500,000 / 750,000泰铢,涵盖所有类型和所有分期,皮肤癌另加付20%。保费每年825泰铢起(数据截至2026年11月9日),实际保费取决于年龄和所选方案。适合已有健康保险支付治疗费用、希望在治疗期间有现金可用的人。
AXA SmartCare Cancer 保障什么?
| 保障范围 | 方案1 / 方案2 / 方案3(泰铢) | 条件 |
|---|---|---|
| 所有癌症、所有分期(皮肤癌除外) | 200,000 / 500,000 / 750,000 | 医生确诊癌症时一次性给付 |
| 所有皮肤癌、所有分期 | 40,000 / 100,000 / 150,000 | 第一项保额的20%,第一项保障继续有效 |
| 最高保障合计 | 240,000 / 600,000 / 900,000 | 第一项加皮肤癌 |
同时保障浸润性和非浸润性癌症。给付金直接支付给被保险人,可用于任何开销,无需提交治疗收据。
AXA 癌症保险保费大约多少?
每人每年保费,已含印花税,依据 AXA 的保费表。数据截至2026年11月9日
| 年龄段 | 方案1 / 方案2 | 方案3 |
|---|---|---|
| 15天–29岁 | 825 / 2,060 | 3,090 |
| 30–34岁 | 1,020 / 2,550 | 3,824 |
| 35–39岁 | 1,388 / 3,467 | 5,200 |
| 40–44岁 | 1,867 / 4,666 | 6,998 |
| 45–49岁 | 2,763 / 6,905 | 10,358 |
| 50–54岁 | 3,616 / 9,038 | 13,556 |
| 55–59岁 | 5,150 / 12,867 | 19,300 |
| 60–64岁(仅限续保) | 6,553 / 16,380 | 24,570 |
表中保费与实际收取的保费最多可能相差1泰铢。实际保费取决于年龄、方案和保险公司的承保审核。应付金额请以保费报价单为准。
计算示例,便于理解
32岁,方案2:保费每年2,550泰铢。等待期结束后若查出肠癌,可获一次性给付500,000泰铢,约为年保费的196倍(500,000 ÷ 2,550)
如果先确诊皮肤癌,可获100,000泰铢(500,000的20%),其他癌症500,000泰铢的保障继续有效
45岁:方案1保费每年2,763泰铢,保额200,000泰铢;方案3保费每年10,358泰铢,保额750,000泰铢。每100,000泰铢保额的保费几乎相同(约1,382泰铢和1,381泰铢),因此可以按想要的给付金额选择保额,价格上不吃亏
此示例仅供说明,实际赔付金额以保险公司的理赔审核为准。简单原则:按医院之外需要预留的开销来选择保额,例如6–12个月的收入,而不是按健康保险已经支付的治疗费用来选择。
AXA SmartCare Cancer 适合哪些人?
- 已有健康保险或团体保险支付治疗费用,希望有一笔现金弥补治疗期间收入的人
- 自由职业者或企业主,长期停工就意味着收入中断
- 有癌症家族史、希望以每年几百到几千泰铢的保费预先做好财务安排的人
- 通过 AXA 在线渠道购买家庭方案的父母:15天–22岁未婚子女无需额外保费即可获得保障,子女人数不限
哪些人暂时不适合购买此方案?
- 有癌症相关症状或曾接受过治疗的人。投保前或投保当日已存在的癌症不在保障范围内。
- 完全没有支付治疗费用的健康保险的人。200,000–750,000泰铢的一次性给付可能不足以覆盖全部癌症治疗费用。应先有一份支付治疗费用的健康保险。
- 非泰国籍人士。承保条件限定为泰国籍。
- 60岁及以上:新投保最高到59岁,60–64岁为续保年度的保费。
- 想购买多份保单以提高保额的人:每人最多承保1份保单
做决定前应核对哪些限制?
- 90天等待期,自保单首次生效之日起算。在此期间出现症状或查出癌症,不在保障范围内。
- 确诊即赔:首次确诊时按保额一次性给付,皮肤癌除外,皮肤癌给付保额的20%,其他癌症的保障继续有效
- 不保障与 HIV 免疫缺陷相关的癌症,包括艾滋病和机会性感染
- 可续保至满65岁,此后保障终止,保费按年龄段上调,例如方案2的55–59岁为12,867泰铢
- 家庭方案:子女须与父亲和母亲一同投保,保额与父母相同
- 保险公司保留变更条件和保费的权利,以 AXA 公告为准。请以购买当日的保费报价单和保单为准。
如果想比较另一家保险公司的一次性给付癌症保险,请见一次性给付癌症保险;若尚无支付治疗费用的保险,请见AXA SmartCare Essential 健康保险
想了解自己的保费,需要告诉我们什么?
只需告诉我们3项
- 出生日期
- 您感兴趣的保额(200,000 / 500,000 / 750,000泰铢)
- 单独投保还是家庭方案,以及配偶和子女的年龄
我们的团队会在一个工作日内发回三个方案的保费对比,并如实告知哪些健康状况不宜投保。哪个方案划算,我们直说;哪些条件不同,我们会在您付款前解释清楚。
LINE 官方账号:@prakanthai · 电话:+66 2 459 2223
常见问题
投保前需要体检吗?
无需体检。请如实回答申请书中的健康问题;如隐瞒信息,保险公司可能拒绝给付一次性给付金。
已有健康保险,还能理赔癌症保险吗?
可以。“确诊即赔”的癌症保险按确诊给付,而不是按收据,因此即使另一份健康保险已经支付了治疗费用,也可以理赔。
早期癌症也能获得全额保额吗?
方案条件注明,除皮肤癌给付保额的20%外,所有分期的癌症(无论浸润性还是非浸润性)均按方案保额保障。
给孩子投保真的免费吗?
通过 AXA 在线渠道购买家庭方案时,15天–22岁的未婚子女无需额外保费即可获得保障。子女须与父亲和母亲一同投保,且保额相同。
保费可以抵扣税款吗?
可以,按泰国税务厅规定的条件办理。
谁来审批承保和理赔?
承保审核和理赔支付由 AXA Insurance 决定。泰保作为保险经纪,协助沟通协调并为您跟进。
备注
本页的保障和保费信息,参考 AXA Insurance Public Company Limited 在其网站上公布的 AXA SmartCare Cancer 重大疾病(癌症)保险产品文件和保费表,查证日期为2026年11月9日。内容仅为一般信息,不构成保险合同的一部分。保费和条件可能按保险公司公告变更。承保和理赔赔付由承保保险公司决定。泰保是非寿险保险经纪,并非承保保险公司。执照号 5104000004。请在做决定前完整阅读保单和报价单。