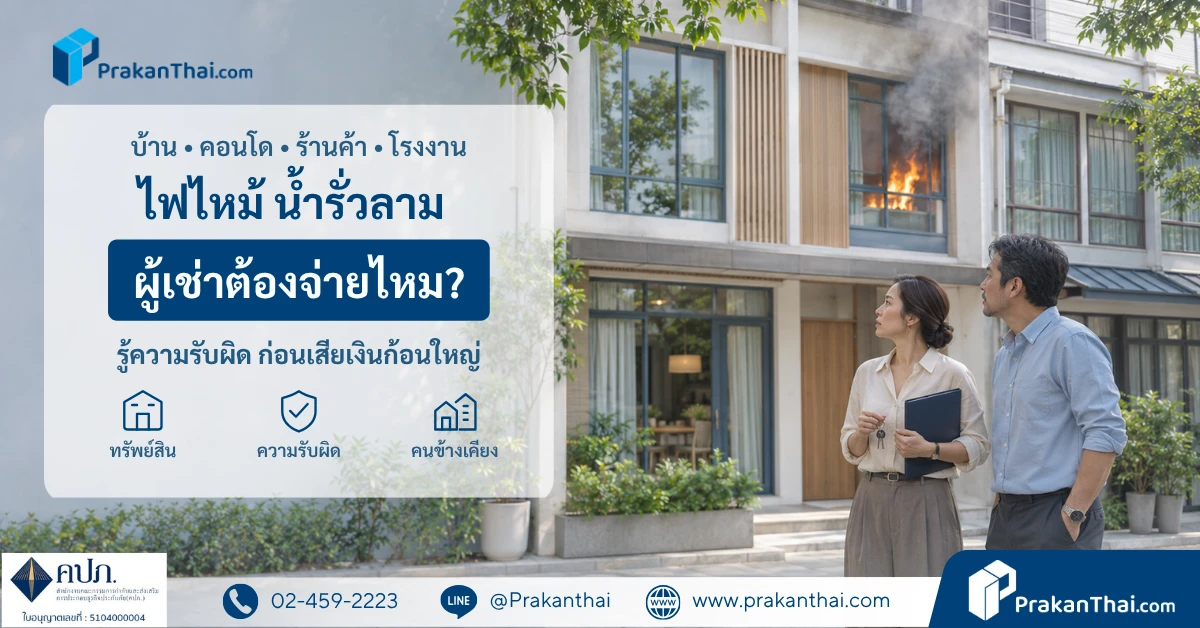
房子或建筑物不是我们的,但损失可能变成我们的债务
租住房屋、公寓、商铺、办公室、仓库或厂房的人,入住前往往先想到租金和押金。但是,如果火势蔓延到隔壁,水渗漏到楼下,或者顾客在店里滑倒,损失由谁来负责?
如果依法或依据具有约束力的合同条款需要承担责任,承租人可能需要赔偿。要看起因、谁负有看管义务以及相关证据,而不能仅凭事发地点来判断。
可能让承租人付出一大笔钱的常见情形
| 事件 | 可能随之产生的损失 |
|---|---|
| 开着炉灶忘了关,或者插线板超负荷导致起火 | 租住的房屋、家具以及邻近房屋受损 |
| 洗衣机水管脱落,或者水龙头开着没关,水流到楼下 | 天花板、墙壁、地板以及其他单元的财物受损 |
| 厂房内的焊接作业或生产过程产生火花 | 所租建筑物、货物、机器及周边财物受损 |
| 商铺地板湿了却不处理也不设警示,导致顾客滑倒 | 如果企业需要承担责任,可能会被要求赔偿医疗费和损害赔偿金 |
法律规定,承租人要对因自己的过错、同住人员或次承租人造成的租赁财产损失负责。损失蔓延到他人身上的,还可能构成侵权责任。
但如果是公共管道破裂,或者楼宇原有系统存在缺陷,就要查明由谁负责维护,承租人并非在所有情况下都要赔偿。不过,发现缺陷或危险时,应立即通知业主或物业管理法人,并保留证据,因为放任不管直至造成更大损失,可能会让承租人担责。 drr.go.th
押金并不是责任的上限
假设您交了40,000泰铢的押金,却造成了需要您负责的2,000,000泰铢损失。这并不意味着只赔押金就可以了结。需要赔偿多少,取决于您的责任以及能够证明的损失。
另一个常见的误解是“业主买了房屋保险,我们应该不用赔”。如果保险公司已向业主或邻居赔付,可能会取得代位求偿权,向应负责任的承租人追偿。所以也要查看与承租人有关的条件。 drr.go.th
租客保险,应该把4个部分都看清
保险可以分担经济损失,但必须与财产、使用方式以及想要保障的责任相匹配。
1. 承租人自己的财产
例如家具、家用电器、办公设备、货物、原材料或机器。可根据实际情况选择火灾保险、财产保险或企业保险。保障取决于财产清单和所承保的风险,并不是所有原因造成的机器故障都能理赔。
2. 对所租房屋或建筑物的责任
要查看是否涵盖承租人对建筑物和业主财产的责任,以及因哪些原因,因为有些第三者责任保险把处于您占有或看管之下的财产列为除外,需要有合适的扩展条款。 thailandgi-ktaxa.cdn.prismic.io
3. 第三者责任
例如火势蔓延到隔壁、漏水损坏其他单元,或者顾客因承租人或企业依法需要负责的事情而受伤。要对照实际风险,核对保障范围、限额、免赔额和除外责任。
4. 营业中断险,适用于营业场所的承租人
火扑灭之后,商铺或厂房可能仍无法重新营业,而有些开支还在继续。营业中断险可以按条件补偿损失的利润和开支。一般来说,必须与承保风险造成的财产损失相关,并不是每次停业都会赔付。 MSIG Insurance
需要问清楚的地方:保障财产的“水渍”保障,并不能确认水漏到其他单元时的责任也在保障之内;所租建筑物的火灾扩展条款,也不一定包含水渍。
如果租约要求您承担超出法定义务的责任,还要检查保险是否承保这部分责任。
商铺、仓库和厂房的承租人,应如实说明业务类型、生产流程、货物存放情况以及易燃物品的使用,以便保险公司考虑合适的保险方案。
签租约或选择保险之前,先核对这4件事
- 责任条款:谁修什么,承租人在哪些情况下要负责,尤其是要求承租人不论有无过错、任何原因都要负责的表述。
- 场所状况:交接前拍照,检查电路、水路和设备,并以书面形式告知有缺陷的地方。
- 现有保险:询问业主或物业管理法人投保了哪些部分,以及承租人是否也在保障之内。
- 限额和除外责任:既要看自己的财产,也要看所租建筑物,以及可能蔓延到他人的损失,包括您在合同中额外承担的责任。
如果发生事故,先顾及安全,尽快通知业主或物业管理法人和保险公司,保留照片和证据,并在商定赔偿金额之前先查明原因。
承租人常见的疑问
我不是房屋或建筑物的业主,可以投保吗?
可以,视保险公司的条件而定,例如承租人有保险利益的财产保险,以及合适的责任保险。需要如实说明自己是承租人的身份。不必拥有建筑物,也可以开始规划保障。 www.axa.co.th
水漏到楼下,一定要承担责任吗?
不一定。要查明起因、谁负有看管义务,以及各方的行为。例如,开着水龙头忘了关,与公共管道破裂,事实情况就不同。
厂房业主已经为建筑物投保,承租人还应该检查什么?
要检查机器、货物、原材料和企业自己的财产,以及对所租建筑物的责任、第三者责任和营业中断,因为业主的建筑物保险并不能确认涵盖承租人的每一个方面。
不确定风险应该从哪里入手?
请向我们发送消息“租客保险”,并附上场所类型和使用情况,让泰保团队帮您研究应有的保障,并在您决定之前说明各项条件。
我们设有办公室和可联系的团队,发生事故时可协助与保险公司协调,具体依事实和保单条件而定。
- LINE 官方账号: @prakanthai — 点击咨询我们的团队
- 电话: +66 2 459 2223
- 电子邮件: [email protected]
承保和理赔赔付,均取决于每份保单的具体事实、限额、条件和除外责任。