泰保撰文 | 2026年11月17日
开业的时候,我们大概都算过:每个月要卖多少,才够付租金、工资和进货款。
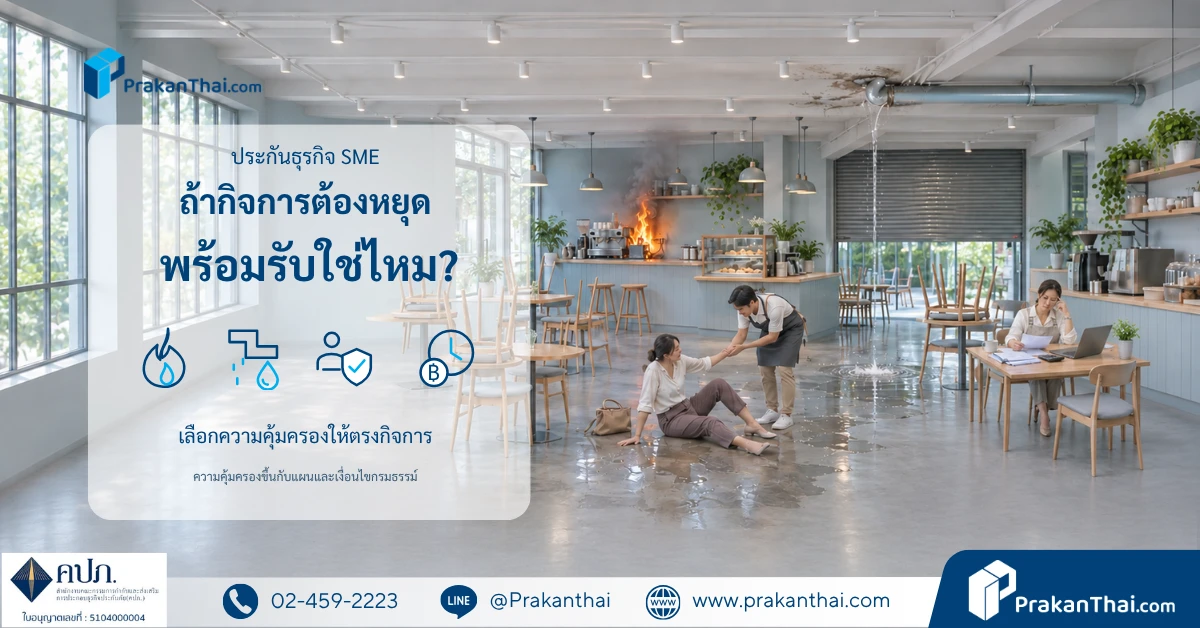
但是否也从另一个角度想过:如果明天店铺必须关门,或者公司整整一个月无法运作,手头的资金还能支撑多久?
在选择 SME 商业保险之前,很值得先问问自己这个问题,因为它能让您看清:哪些风险可以自己承担,哪些风险重到仅靠企业自有资金根本扛不住。
一次损失,要多少个月的利润才能赚回来?
假设企业每月净利润100,000泰铢。有一天发生火灾,设备和货物损失共计2,000,000泰铢。
这2,000,000泰铢相当于20个月的利润,这还没算上停业修缮期间损失的收入,以及仍需继续支付的开支。
原本打算用来增加库存、开分店或留作储备的资金,可能不得不拿去重新购置设备、重新装修店面。
火灾保险或财产保险,在财产和损失原因都属于承保范围时,可以分担维修或重置的费用。至于能赔多少,还要看您所投方案的保额、分项限额和条件。
那么,停业期间的租金和工资,谁来帮忙付?
店铺修好后也许可以重新开张,但在此期间,老板仍要负担许多开支。
这就要看营业中断险了,因为单靠财产保险,并不会自动补偿损失的收入。
如果有这项保障,可能会在约定的限额和期限内,补偿损失的利润以及租金、工资等固定开支。一般来说,必须是由保单承保的风险造成的财产损失所引起。
索取报价单时,不妨多问一句:“如果发生事故导致必须停业,这个方案对那段时间的开支有什么帮助?”
如果顾客在店里发生意外,我们要承担多大责任?
想象一下:顾客滑倒受伤,或者门口招牌掉下来砸到别人的财物。这类事情之后,可能会产生医疗费和赔偿金,而经营者依法需要承担。
第三者责任保险可以帮助承担承保事故的赔付费用,所以对于有访客上门的商铺、餐厅、咖啡馆和办公室,这也是需要关注的一项。
如果已经有店铺保险,也应该翻开保单看看:是否包含第三者责任,限额是多少。
有了员工之后,疾病和意外要怎样安排?
除了建筑物和货物,员工也是让企业持续运转的重要一环。
团体意外险或团体健康险是一种员工福利,可按所选方案分担员工的治疗费用。经营者可以从承受得起的预算开始,再根据工作性质和团队人数,考虑合适的保障。
保费可以计入费用吗?
如果是公司或注册合伙企业,与经营相关、实际支付、有凭证且符合法律条件的保费,可以计入税务费用。
而申报个人所得税的店主,则要看收入类型和费用扣除的方式。尤其是采用定额扣除法的情况,不能在定额扣除之外,再另行扣除企业的保费。
这件事最好事先和会计师沟通清楚,包括被保险人姓名、付款凭证,以及如何入账,使其与您的业务相符。
需要多少预算,才能开始投保商业保险?
有些方案每年几百泰铢就能起步,但还要看是哪类业务、保额是多少,以及能获得哪些保障。
可以先看看泰保网站上的示例方案,再点击阅读各方案的详细内容。
| 保险方案 | 每年起步保费 | 这些起步价适用于谁? |
|---|---|---|
| BKI 商铺及营业场所火灾保险 | 699泰铢 | 办公室和诊所,保额500,000泰铢,不含洪水 |
| BKI 商铺火灾保险(含洪水) | 861泰铢 | 办公室和诊所,保额500,000泰铢,洪水按条件设有限额和免赔额 |
| Chubb SME Select / Select+ 套餐 | 997.24泰铢 | Select 方案,第1组(如办公室或宿舍),保额500,000泰铢 |
价格取自产品页面,核对日期为2026年11月17日。实际保费取决于业务类型、所在地、建筑特征、保额、所选方案以及保险公司的承保审核结果。
预算有限时,应该先保哪些?
可以先从这三个问题入手
- 什么东西受损后,会让企业无法继续运作?
- 如果必须停业一个月,还能支付工资、租金和债权人的款项吗?
- 如果必须向顾客赔付一大笔赔偿金,手头的储备够不够?
这些答案能帮助您更有针对性地选择保障。然后再比较价格、限额以及需要自己承担的部分,优先考虑对企业冲击最大的事故。
还没有把握?可以先给我们讲讲您的生意
只需告诉我们您做什么生意、在哪个府、财产大约有多少,以及最担心哪方面。如果已有保单,也可以发来,我们帮您看看这份保障是否仍适合您现在的业务。
泰保有非寿险保险顾问,也有会计师提供补充咨询,涉及相关的会计和税务问题,视具体情况而定。我们的团队会帮您解释条件、比较方案,指导办理步骤,并在发生事故时与保险公司协调。
想知道您的企业应该从哪个方案开始?欢迎发消息给我们,一起聊聊。
LINE 官方账号: 点击与我们的团队聊聊 — @prakanthai
电话: +66 2 459 2223
电子邮件: [email protected]
认识泰保及办公室联系方式
非寿险保险经纪,执照号 5104000004
保障和理赔支付,以各保险公司的条件为准。请预留资金,用于免赔额,以及超出限额或不在承保范围内的损失。