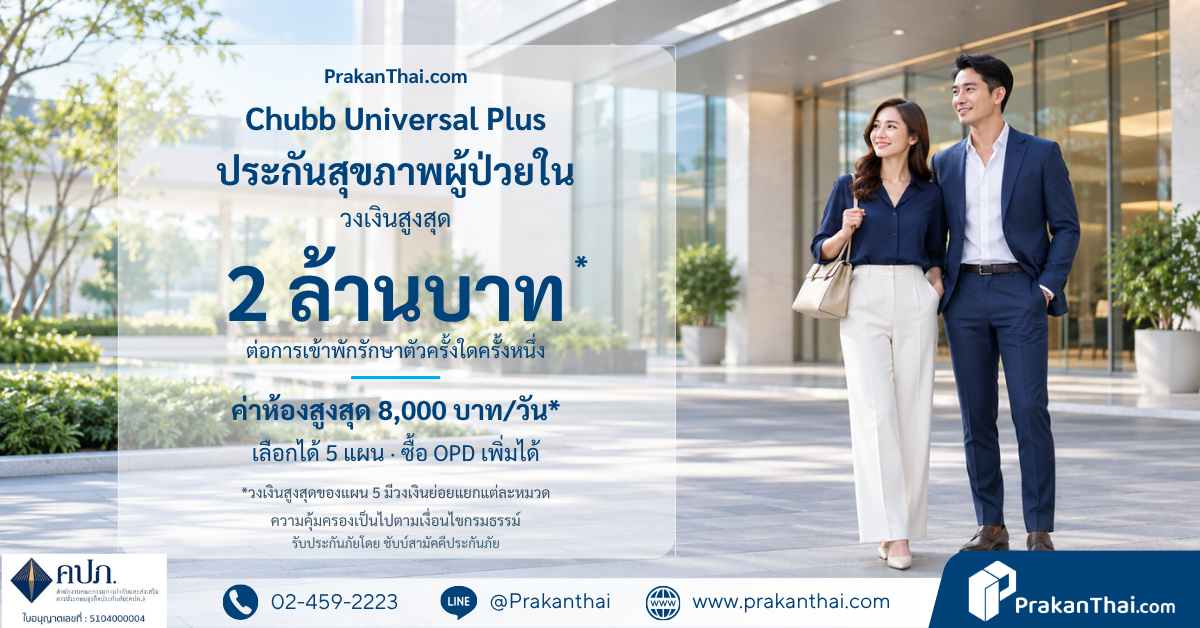
Chubb Universal Plus 健康保险,适合想要保费为几千泰铢的住院保险的在职人士,每次限额最高200万泰铢
- 更新日期: 2026年10月29日
Chubb Universal Plus 健康保险,适合想要保费为几千泰铢的住院保险的在职人士,每次限额最高200万泰铢
由 Chubb Samaggi Insurance Public Company Limited 承保
住院方案保费8,314泰铢/年起,高年龄段的大方案可达约10万泰铢/年
亮点:可选5个方案,每次住院限额400,000–2,000,000泰铢
保费数据截至2026年10月29日 · 由泰保整理
您一直使用社会保险待遇,但真正需要住院时,想去家附近的私立医院;或者开始寻找第一份健康保险,保费又不能占掉太多工资。
保费几千泰铢的方案能赔多少,哪些分项限额会让您自己承担差额?
Chubb Universal Plus 健康保险适合谁?保费多少?
简要回答:Chubb Samaggi Insurance 的 Chubb Universal Plus 健康保险适合6–60岁、想要第一份住院保险或想补充社会保险待遇的在职人士。按各方案的分项限额承保房费、治疗费用和手术费用,总限额为每次400,000–2,000,000泰铢。住院方案保费8,314泰铢/年起(数据截至2026年10月29日)。实际保费取决于年龄、方案以及是否加购门诊(OPD)。
Chubb Universal Plus 保障哪些内容?
| 保障范围 | 方案1 / 2 / 3 / 4 / 5(泰铢) | 条件 |
|---|---|---|
| 每次住院最高限额 | 400,000 / 600,000 / 100万 / 150万 / 200万 | 90天内因同一疾病再次住院,算作同一次 |
| 普通病房,每天 | 2,000 / 3,500 / 5,000 / 6,000 / 8,000 | 含 ICU 病房,不超过365天 |
| ICU 病房 | 按实际费用 | 不超过每次限额 |
| 治疗费、药费、检查费、护理服务费(合计) | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次,含出院带药 |
| 医生巡诊费,每天 | 1,000 / 1,500 / 2,000 / 2,500 / 3,000 | – |
| 手术及治疗操作费(合计) | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次,含手术医生及麻醉医生费用 |
| 无需过夜的大手术(Day Surgery) | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次 |
| 住院前后30天的检查 | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次 |
| 意外门诊(OPD),24小时内 | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次,含15天持续治疗 |
| 出院后30天内的康复理疗 | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次 |
| 透析 / 放疗 / 化疗 | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每项,每年 |
| 紧急救护车 / 小手术 | 40,000 / 60,000 / 100,000 / 150,000 / 200,000 | 每次 |
| 因意外身故或残疾(Or Bor 1) | 50,000 / 100,000 / 150,000 / 200,000 / 300,000 | 含驾驶或乘坐摩托车 |
| 全球紧急转运 / 遗体送返 | 100万 / 100万 | 离家150公里及以上或跨越国境的旅行,单次行程不超过45天 |
可加购的门诊(OPD)附加保障:1,000 / 1,500 / 2,000 / 2,200 / 2,500泰铢,每天可使用1次,每年不超过30次。
还全天24小时在全球范围内承保境外治疗,美国除外,在美国仅赔付意外或危及生命的紧急情况;每次行程不得超过45天。泰国境内有超过300家合作医院,保险公司的资料注明,保费可按泰国税务厅的条件用于税收减免,最高25,000泰铢。
Chubb Universal Plus 健康保险的保费大约多少?
住院方案每人每年的保费,取自保险公司保费表(2026年5月版),列出部分年龄段示例
| 年龄(岁) | 方案1 / 方案2 / 方案3 | 方案4 / 方案5 |
|---|---|---|
| 6 | 15,663 / 20,362 / 27,229 | 41,446 / 51,686 |
| 15 | 8,314 / 11,446 / 20,241 | 29,398 / 35,783 |
| 20 | 8,796 / 10,603 / 18,072 | 25,181 / 30,241 |
| 25 | 8,796 / 11,085 / 17,350 | 22,771 / 26,988 |
| 30 | 9,639 / 11,567 / 17,832 | 22,048 / 26,265 |
| 35 | 10,362 / 14,097 / 19,639 | 23,253 / 27,711 |
| 40 | 12,530 / 15,060 / 22,771 | 26,145 / 31,687 |
| 45 | 13,615 / 18,554 / 27,108 | 30,843 / 37,952 |
| 50 | 16,747 / 23,374 / 32,892 | 37,349 / 46,506 |
| 55 | 19,880 / 29,880 / 39,879 | 45,662 / 57,469 |
| 60 | 26,506 / 35,663 / 48,192 | 55,783 / 70,843 |
| 65(仅限续保) | 30,964 / 41,807 / 57,710 | 67,590 / 86,505 |
如果加上门诊(OPD),保费会更高。例如30岁时,方案1由9,639泰铢升至16,024泰铢,方案3由17,832泰铢升至27,108泰铢。无理赔的年度,续保时可享5%折扣。实际保费取决于年龄、方案、门诊(OPD)以及保险公司的承保审核结果。应付金额以报价单为准。
计算示例,便于理解
假设30岁,住院3晚,房费每晚6,000泰铢,手术合计类别下的手术费用为120,000泰铢。
| 项目 | 方案1(9,639泰铢/年) | 方案3(17,832泰铢/年) |
|---|---|---|
| 3晚房费18,000泰铢 | 赔付6,000 / 差额12,000 | 赔付15,000 / 差额3,000 |
| 手术费120,000泰铢 | 赔付40,000 / 差额80,000 | 赔付100,000 / 差额20,000 |
| 自付合计 | 92,000泰铢 | 23,000泰铢 |
两者保费相差8,193泰铢/年,但这次手术需要自付的金额相差69,000泰铢。这是为便于理解而假设的示例,实际赔付金额取决于医疗必要性和保险公司的审核结果。简单原则:按您要使用的医院的房费和手术费来选择方案,而不是看每次的总限额。
Chubb Universal Plus 适合谁?
- 使用社会保险或金卡(泰国全民医保)、并希望可以选择入住私立医院的在职人士
- 刚开始购买第一份健康保险、保费预算为每年几千泰铢至一两万泰铢的人
- 已有健康保险或团体保险、想再买一份来补足超出部分的人
- 也想要门诊(OPD)保障、并能接受每次限额不太高的人
哪些人暂时不适合购买此方案?
- 使用房费较高的私立医院却选择方案1–2的人。房费、治疗费用和手术费用的分项限额可能不够,差额需自付。
- 需要分娩费用保障的人。怀孕和分娩属于一般除外责任,本方案不含分娩保障。
- 想为6–15岁孩子投保的父母。该年龄段每次理赔均须就可理赔费用共付(Copayment)30%,且6岁以下的儿童无法投保。
- 年龄超过60岁或有基础疾病的人。本方案新投保最高接受到60岁,且不承保投保前已存在的状况。
- 需要每年数百万泰铢限额以应对重病的人。本保单的限额按每次住院设定,化疗或放疗则按方案设有年度上限。
做决定前应核对哪些限制?
- 分项限额按类别划分。每次总限额很高,但每个类别都有各自的上限,例如方案1的手术费合计每次不超过40,000泰铢。
- 化疗、放疗和透析设有年度上限。方案1对每个项目赔付不超过40,000泰铢/年,如果需要持续治疗癌症,可能不够。
- 30天等待期:最初30天内的疾病不予承保
- 120天等待期适用于肿瘤、囊肿、癌症、痔疮、疝气、翼状胬肉或白内障、扁桃体切除、结石、静脉曲张和子宫内膜异位症。
- 45岁及以上须附上体检报告,并随投保申请书一同提交。
- 住院前后的检查费用须先垫付,之后在30天内提交理赔文件。
- MRI、PET 和 CT 检查须事先通知保险公司并获得批准。
- 某些情况下,即使在合作医院也须先垫付,如果保险公司需要核查投保前已存在疾病的病史。
- 续保年度的保费可以调整,依据年龄段和理赔记录。保单可按保险公司的审核标准续保至99岁。
如果想与其他保险公司的住院方案比较,请看Bangkok Insurance 住院健康保险;如果担心癌症治疗费用的上限,可以看一次性给付型癌症保险作为补充。
如果使用房费较高的医院,或者还想要分娩费用保障,请看 Chubb 的高限额方案Chubb Elite Plus 高限额健康保险。
想了解自己的保费,需要告诉我们什么?
只需告诉我们3项
- 出生日期
- 您常去的医院,或想使用的医院
- 基础疾病或既往治疗史
我们的团队会在一个工作日内发回保费报价单,对比2–3个分项限额足以覆盖该医院房费的方案。哪个方案划算,我们直说;哪些条件不同,我们会在您付款前解释清楚。
LINE 官方账号:@prakanthai · 电话:+66 2 459 2223
常见问题
44岁与45岁投保有什么不同?
从45岁起,须随投保申请书附上体检报告或治疗史。年龄按保单年度减去出生年份计算。
医院的房费高于限额,该怎么办?
可以住那个房间,但超出每日房费限额的部分须自付;也可以选择价格不超过方案限额的房间。
到国外旅行时生病,可以理赔吗?
可以,前提是行程不超过45天且不在美国。须先垫付,之后再理赔。如果文件不是泰语或英语,必须由认可机构翻译,翻译费用自理。
全年没有理赔,会有什么好处吗?
有,上一年度没有理赔的保单,续保时可享5%保费折扣。
在泰国工作的外国人可以投保吗?
可以,前提是在12个月内在泰国居住不少于6个月。投保时附上护照复印件。
谁来审批承保和理赔?
承保审核和理赔支付由 Chubb Samaggi Insurance 决定。泰保作为保险经纪,协助沟通协调并跟进您的案件。
备注
本页保障与保费信息依据 Chubb Samaggi Insurance Public Company Limited 的 Universal Plus 健康及意外险保单销售资料(2026年5月版),经核对截至2026年10月29日,仅为一般信息,不构成保险合同的一部分。保费及条件可能依保险公司公告而变更。承保审核及赔偿金支付由承保的保险公司决定。泰保是非寿险保险经纪,并非保险公司,执照号 5104000004。决定前请完整阅读保单及保费报价单。