
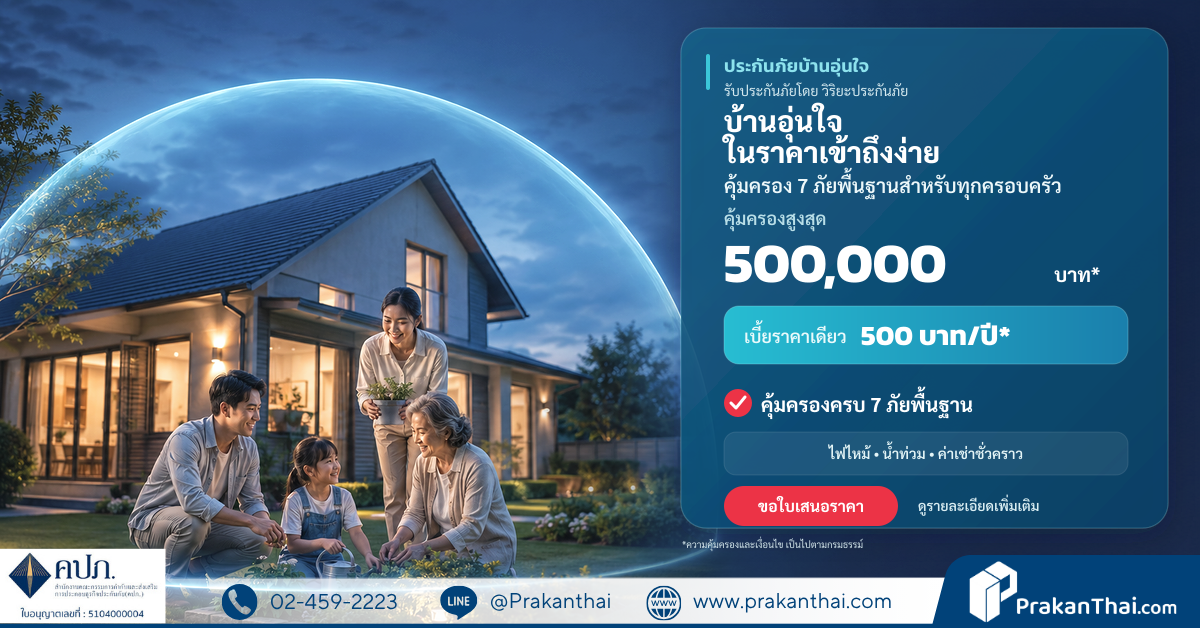
Viriyah 500泰铢住宅保险,最高保额500,000泰铢
- 发布日期: 2026年10月12日
Viriyah 500泰铢住宅保险,最高保额500,000泰铢
保费数据截至2026年10月11日 · 由泰保整理
由 Viriyah Insurance Public Company Limited 承保
保费每年500泰铢起,所有房屋类型同一价格,已含增值税及印花税
亮点:住宅微型保险,火灾最高保额500,000泰铢,按 First Loss(第一损失赔偿)方式赔付,不按房屋价值比例分摊
父母在外府的房子从来没买过任何保险,因为他们觉得保险又贵又没必要。直到隔壁人家因插线板起火,整条巷子的人才开始打听住宅保险。
如果想用最少的预算起步,Viriyah 的500泰铢住宅保险保障什么?保额多少?有哪些不承保?
Viriyah Baan Un Jai 500泰铢住宅保险适合谁?保障多少?
简要回答:Viriyah Insurance 的 Baan Un Jai 住宅保险适合尚未投保火灾保险、希望为房屋本身获得基本保障的房主。保费每年500泰铢起,同一价格(数据截至2026年10月11日)。保障火灾、雷击、爆炸,混凝土房屋保额500,000泰铢,半混凝土半木结构房屋200,000泰铢,木屋100,000泰铢;自然灾害合计每年不超过10,000泰铢。实际保额取决于房屋的建材。
Viriyah 500泰铢住宅保险保障什么?
保障范围 限额 条件 火灾、雷击、爆炸(房屋本身) 混凝土:500,000泰铢
半混凝土半木:200,000泰铢
木材或其他材料:100,000泰铢 按实际损失,不含地基和土地 自然灾害(风暴、洪水、地震、海啸、冰雹) 所有灾害合计每年不超过10,000泰铢 不占用火灾保额 临时住所租金 按实际费用,不超过300泰铢/天 最长30天,仅限火灾、雷击、爆炸 室内财产、电器、盗窃、玻璃、第三者责任 不承保 –
| 保障范围 | 限额 | 条件 |
|---|---|---|
| 火灾、雷击、爆炸(房屋本身) | 混凝土:500,000泰铢 半混凝土半木:200,000泰铢 木材或其他材料:100,000泰铢 | 按实际损失,不含地基和土地 |
| 自然灾害(风暴、洪水、地震、海啸、冰雹) | 所有灾害合计每年不超过10,000泰铢 | 不占用火灾保额 |
| 临时住所租金 | 按实际费用,不超过300泰铢/天 | 最长30天,仅限火灾、雷击、爆炸 |
| 室内财产、电器、盗窃、玻璃、第三者责任 | 不承保 | – |
房屋类型按砖砌抹灰墙体所占比例划分:混凝土指超过80%,半混凝土半木指约50–80%,两者都不符合的算作木屋或其他材料。
500泰铢住宅保险适用于哪些房屋?
独立式住宅、双拼住宅、联排别墅、用于居住的商住楼、用于居住的公寓单位,包括车库、厨房建筑、附属建筑、围墙、栅栏、大门以及属于建筑物一部分的扩建部分。不接受木结构排屋。
500泰铢住宅保险保费多少?
保费每年500泰铢起,所有房屋类型相同,已含增值税及印花税,保障期1年,数据截至2026年10月11日。不同之处在于保额,取决于房屋建材。实际保费以报价及保险公司的承保审核结果为准。
计算示例:价值150万泰铢的房屋失火,能赔多少?
假设一栋混凝土房屋的建造成本为1,500,000泰铢,投保保额500,000泰铢
- 火灾,损失300,000泰铢:本方案按 First Loss 方式赔付,不按房屋价值比例分摊,因此按实际损失300,000泰铢审核赔付
- 如果是采用比例分摊原则的保单,保额500,000相对于价值1,500,000占1/3,可能只赔300,000 × 1/3 = 100,000泰铢
- 洪水,损失40,000泰铢:赔付以自然灾害限额10,000泰铢为上限,其余30,000泰铢需自行承担
此为帮助理解的示例,实际赔付金额取决于保险公司依保单条件作出的理赔审核。简单来说,本方案能以低预算提供不错的火灾保障,但它不是洪水保险。
500泰铢住宅保险适合谁?
- 尚未投保任何火灾保险、希望从500泰铢预算起步的房主
- 外府的房屋、父母的住宅,或建造成本不太高的房屋
- 已有火灾保险、希望为房屋追加火灾保障限额的人
哪些人暂时不适合购买此方案?
- 希望为家具、电器或贵重物品投保的人:本方案只保障房屋本身。请参阅Viriyah 999住宅保险,含50,000泰铢室内财产保障
- 位于经常淹水地区的房屋:各类自然灾害合计每年不超过10,000泰铢
- 需要盗窃保障或对邻居的责任保障的人:本方案两者都没有
- 木结构排屋:保险公司不予承保
- 连续60天以上无人居住的房屋:保障可能依保单条件中止
决定前应核查的限制
- 保额取决于房屋建材:保费相同,但木屋的保额只有100,000泰铢。如果申报的房屋类型与实际不符,可能影响索赔权利。
- 自然灾害合计每年不超过10,000泰铢,包括洪水
- 临时住所租金300泰铢/天,最长30天,按整个保险期间计算,且须提供租金凭证
- 须及时报案,并在30天内提交损失详情
- 不承保欺诈、故意行为或重大过失,以及战争、恐怖主义、暴乱、罢工、核风险和保单中的其他除外责任
- 可以购买多份保单,但合计保额不得超过房屋的实际价值,且合计赔偿不超过实际发生的损失
想知道这栋房屋能获得多少保额,需要提供什么?
只需发送3项
- 房屋类型,例如独立式住宅、联排别墅或公寓
- 墙体材料概况,或房屋照片
- 所在县和府
我们的团队会核对房屋类型,并在当个工作日内告知您可获得的保额。如果房屋价值较高或室内财物较多,我们也会为您比较保障更全面的方案。哪个方案划算,我们直接告诉您;条件有何不同,我们会在您付款前解释清楚。
LINE 官方账号:@prakanthai · 电话:+66 2 459 2223
常见问题
所有房屋都能获得500,000泰铢保额吗?
不能。混凝土房屋500,000泰铢,半混凝土半木结构房屋200,000泰铢,木屋或其他材料房屋100,000泰铢,保费同为500泰铢。
什么是 First Loss?
指在保额范围内按实际损失赔付,不以保额与房屋价值的比例来扣减赔偿金。但这并不代表每次都能获得全额保额。
投保需要什么文件?
初步需要房主的身份证复印件和户籍簿复印件,其他文件以保险公司的要求为准。
公寓可以投保吗?
用于居住的公寓单位属于可投保范围。如果还想保障室内财物,请参阅公寓保险
已经通过银行投保了住宅保险,还能再买吗?
可以,但所有保单的合计保额不得超过房屋的实际价值。请把现有保单发给我们,我们的团队会帮您看看还差多少保障额度。
理赔由谁批准:泰保还是 Viriyah Insurance?
承保审核及理赔支付由 Viriyah Insurance 决定。泰保作为经纪,协助您沟通协调并跟进处理。
备注
本页的保障与保费信息依据 Viriyah Insurance Public Company Limited 的 Baan Un Jai 住宅保险(微型保险)截至2026年10月11日的产品资料,属一般信息,不构成保险合同的一部分。保费与条件可能按保险公司公告变更。承保审核与赔偿金支付由承保的保险公司决定。泰保是非寿险保险经纪,并非保险公司,非寿险保险经纪执照号 5104000004,自2004年起提供服务。请在决定前完整阅读保单与报价。