Dhipaya 老年人意外险,80岁前可投保,1,200泰铢起
- 更新日期: 2026年10月29日
Dhipaya 老年人意外险,80岁前可投保,1,200泰铢起
保费数据依据保险公司产品资料,截至2026年10月26日 · 由泰保整理
由 Dhipaya Insurance Public Company Limited 承保
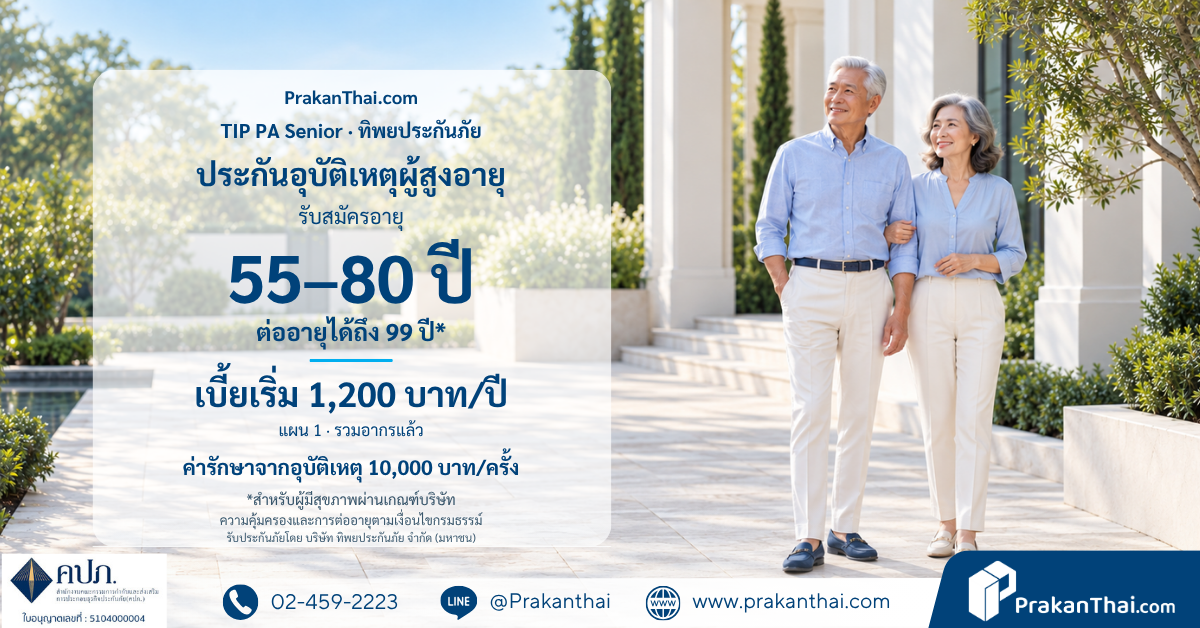
保费1,200–6,000泰铢/年起,视所选方案而定
亮点:接受55–80岁投保,可续保至99岁
想给七十多岁的父母买意外险,问了好几个方案,得到的答复都一样:“超过年龄上限”。因为大多数意外险最高只接受60–70岁投保,部分老年人方案可接受到75岁。
可到了这个年纪,在家里滑倒、骨折,或骑摩托车去市场的路上摔倒,每一次都需要很长的恢复时间,随之而来的还有各种开销。
Dhipaya Insurance 的 TIP PA Senior 最高接受80岁投保,高于泰保目前销售的其他意外险方案,并可续保至99岁。
80岁前可投保的老年人意外险适合谁?保费多少?
简要回答:Dhipaya Insurance 的老年人意外险 TIP PA Senior 适合55–80岁、身体健康的人,也适合想为超出普通意外险投保年龄的父母购买的子女。因意外导致的身故和残疾赔付100,000–1,000,000泰铢,含驾驶或乘坐摩托车;意外医疗费用每次10,000–50,000泰铢。可续保至99岁。保费1,200泰铢/年起(数据截至2026年10月26日)。实际保费取决于所选方案。
老年人意外险 TIP PA Senior 保障哪些内容?
| 方案 | 主要保障 | 保费 起价(泰铢/年) |
|---|---|---|
| 方案1 | 身故/残疾100,000 医疗费用10,000/次 骨折、烧伤、烫伤、内脏损伤10,000 | 1,200 |
| 方案2 | 身故/残疾300,000 医疗费用30,000/次 骨折、烧伤、烫伤、内脏损伤30,000 | 2,700 |
| 方案3 | 身故/残疾500,000 医疗费用50,000/次 骨折、烧伤、烫伤、内脏损伤50,000 | 4,200 |
| 方案4 | 身故/残疾1,000,000 医疗费用50,000/次 骨折、烧伤、烫伤、内脏损伤50,000 | 6,000 |
身故和残疾保额对一般意外、被谋杀或被伤害、驾驶或乘坐摩托车适用同一限额。保费已含印花税,55–80岁的投保人适用统一费率。
许多人忽略的附加保障
| 保障范围 | 方案1 / 2 / 3 / 4(泰铢) |
|---|---|
| 意外后的轮椅费用(每年) | 1,000 / 3,000 / 5,000 / 5,000 |
| 紧急救护车费用(每次,每年最多3次) | 1,000 / 3,000 / 5,000 / 5,000 |
| 身故或永久完全残疾的年度附加给付(每年支付一次,连续5年) | 每年10,000 / 30,000 / 50,000 / 50,000 合计50,000 / 150,000 / 250,000 / 250,000 |
年度附加给付在被保险人丧失肢体、视力或永久完全残疾时支付给被保险人,在被保险人因意外身故时支付给其子女或受益人。
老年人意外险的保费大约多少?
保费从1,200泰铢/年起(方案1)到6,000泰铢/年(方案4),已含印花税,数据截至2026年10月26日。实际保费取决于所选方案和保险公司的审核结果。续保年度,保险公司可能按年龄段和实际发生的理赔调整保费。应付金额以报价单为准。
计算示例,便于理解
方案1每月折合多少钱?
1,200 ÷ 12 = 100泰铢/月
如果因意外身故,家人合计可获得多少?(方案1)
身故保额100,000泰铢 + 年度附加给付10,000 × 5年 = 150,000泰铢
其中100,000泰铢为首笔一次性给付,另外50,000泰铢按每年10,000泰铢连续支付5年。
方案3和方案4的差别值得吗?
6,000 − 4,200 = 每年多付1,800泰铢,身故和残疾保额由500,000泰铢提高到1,000,000泰铢,但医疗费用仍为每次50,000泰铢。如果主要担心医疗费用,方案3的医疗费用限额与之相同(示例仅供说明)。
这款老年人意外险适合谁?
- 71–80岁、身体健康,但因超过年龄上限而无法投保其他意外险方案的人
- 想为父母购买意外保障、预算每月100泰铢起的子女
- 日常仍驾驶或乘坐摩托车的老年人,因为按全额保额承保
- 55岁及以上、希望保单可续保至99岁的人
- 居住在泰国、持有护照以及工作许可证或签证的退休外国人
哪些人暂时不适合购买此方案?
患有或曾治疗过保险公司所列疾病的人
本方案不接受正患有、曾患有、有症状,或曾因癫痫、心脏病、高血压、糖尿病、骨骼或肌肉疾病、癌症、艾滋病或 HIV 感染、脑血管疾病、慢性酒精中毒而接受医生治疗或建议的人。许多老年人有高血压或糖尿病,因此应首先核对这一条。
55岁以下的人
本方案尚无法投保,可以看看Happy PA 意外险或Bangkok Insurance PA for All
需要疾病治疗费用保障的人
意外险仅赔付意外造成的伤害,不赔付疾病治疗费用。如果需要这部分保障,应考虑健康保险。
需要每次高于50,000泰铢意外医疗费用保障的人
方案3和方案4的医疗费用同样最高为每次50,000泰铢。
身体任何部位有残疾的人
承保条件规定,投保人须身体健全,无任何部位残疾。
做决定前应核对哪些限制?
1)如实回答所有健康问题
投保申请书会询问基础疾病、骑摩托车、饮酒,以及过去2年内需要住院的意外。如果隐瞒或虚报,合同属于可撤销合同,保险公司有权依据泰国《民商法典》第865条撤销合同。
2)每人只能购买1份保单
如果购买超过规定数量,保险公司保留取消多出的保单并全额退还保费(不计利息)的权利,且无权就该保单申请理赔。
3)续保年度的保费可能变化
保险公司保留根据年龄段、该保单实际发生的理赔以及导致风险上升的信息调整保费的权利,因此1,200泰铢的保费并不会锁定到99岁。
4)年度附加给付不是一次性付清
每年支付一次,连续5年
5)紧急救护车每年最多可报销3次
且轮椅限额按每年计算
想知道父母能否投保,需要提供什么资料?
只需发送3项
- 拟投保人的出生日期
- 您感兴趣的方案,或大致的年度预算
- 基础疾病或治疗史(如有)
我们的团队会对照保险公司的标准核查年龄和健康条件,并在一个工作日内回复能否投保,同时附上书面报价单。如果本方案不能承保,我们会直说,并帮您寻找符合条件的其他方案。
LINE 官方账号:@prakanthai · 电话:+66 2 459 2223
常见问题
父亲生于佛历2490年(1947年),现在能投保吗?
保险公司按泰国佛历计算年龄,即当前佛历年减去出生佛历年。佛历2569年(2026年)按2569 − 2490 = 79岁计算,在55–80岁的投保范围内。如果健康状况符合标准,可以投保,并可续保至99岁。
母亲有高血压但控制得很好,能投保吗?
本方案的条件不接受患有或曾治疗过高血压的人,即使病情已得到控制。请把健康史发给我们的团队,我们帮您寻找保险公司可以考虑承保的其他方案。
在浴室滑倒,可以理赔吗?
本方案全天24小时承保因外部因素意外造成的伤害。滑倒是否属于意外,按保单中的定义和除外责任判定。每次都请保留医生证明和医疗费收据。
与75岁前可投保的老年人意外险有何不同?
75岁前可投保的方案接受45–75岁投保,保费4,400泰铢/年起;TIP PA Senior 接受55–80岁投保,保费1,200泰铢/年起。两个方案的保障内容各不相同,应对照报价单中的各项逐项比较。
外国人可以投保吗?
可以,前提是年龄和健康状况符合标准,并持有护照,以及经政府部门批准的工作许可证或签证。
谁负责审批理赔:泰保还是 Dhipaya Insurance?
承保审核和理赔支付由 Dhipaya Insurance Public Company Limited 决定。泰保作为保险经纪,协助准备文件、沟通协调并为您跟进。
备注
本页信息整理自 Dhipaya Insurance Public Company Limited 的 TIP PA Senior(Dhipaya 特别型个人意外险)产品资料和投保申请书,截至2026年10月26日。投保年龄的比较依据泰保在同一日期销售的意外险方案,仅为一般信息,不构成保险合同的一部分。保障与除外责任以经批准的保单条款为准。承保审核及赔偿金支付由承保的保险公司决定。泰保是非寿险保险经纪,并非保险公司,执照号 5104000004。决定前请完整阅读保单及报价单。