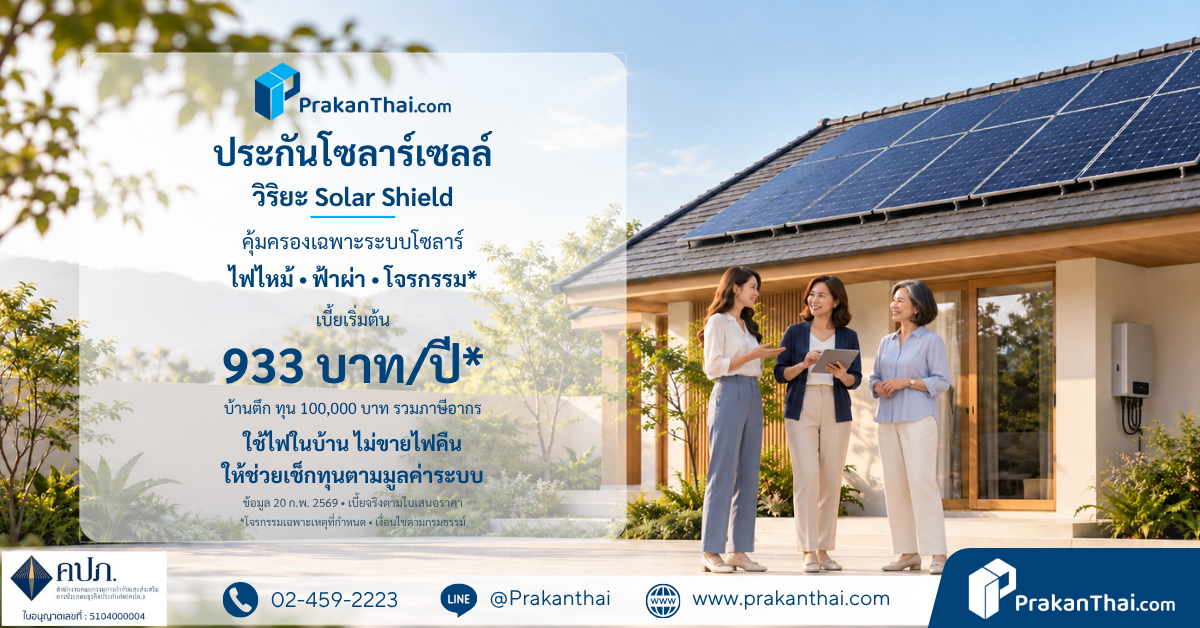
ประกันโซลาร์เซลล์ วิริยะ Solar Shield เริ่มต้น 933 บาท/ปี
- เมื่อ : 30 ตุลาคม 2569
ประกันโซลาร์เซลล์ วิริยะ Solar Shield เริ่มต้น 933 บาท/ปี
ข้อมูลเบี้ยอ้างอิง ณ 20 กุมภาพันธ์ 2569 · เรียบเรียงโดย ประกันไทยดอทคอม
รับประกันภัยโดย บริษัท วิริยะประกันภัย จำกัด (มหาชน)
เบี้ยเริ่มต้น 933.04 บาท/ปี (ทุน 100,000 บาท) เลือกทุนได้ถึง 5,000,000 บาท รวมภาษีและอากรแล้ว
จุดเด่น: เอาประกันเฉพาะระบบโซลาร์รูฟท็อปบนหลังคาบ้าน ตั้งทุนตามมูลค่าระบบได้เอง
ติดแผงโซลาร์บนหลังคาไปหลักแสนบาท พอเข้าหน้าฝนมีพายุและฟ้าผ่าแถวบ้าน ก็เริ่มคิดว่าถ้าแผงหรืออุปกรณ์เสียหายขึ้นมา ใครเป็นคนจ่าย
ประกันบ้านที่มีอยู่นับรวมระบบโซลาร์ไว้แล้วหรือยัง และถ้าจะทำประกันแยก ต้องจ่ายเท่าไร?
ประกันโซลาร์เซลล์ วิริยะ Solar Shield เหมาะกับใคร เบี้ยเท่าไร?
คำตอบสั้น: ประกันโซลาร์เซลล์ วิริยะ แผน Solar Shield 2026 เหมาะกับเจ้าของบ้านอยู่อาศัยที่ติดโซลาร์รูฟท็อปไว้ใช้ไฟในบ้านเองและไม่ได้ขายไฟคืน คุ้มครองแผง อุปกรณ์ส่วนควบ และกล่องควบคุม จากไฟไหม้ ฟ้าผ่า และระเบิด ตามความเสียหายจริงไม่เกินทุนประกัน พร้อมคุ้มครองโจรกรรมและความรับผิดต่อบุคคลภายนอก 500,000 บาท เบี้ยเริ่มต้น 933.04 บาท/ปี (ทุน 100,000 บาท บ้านตึก ข้อมูล ณ 20 ก.พ. 2569) เบี้ยจริงขึ้นกับทุนประกัน ลักษณะบ้าน และระยะเวลาเอาประกันภัย
ประกันโซลาร์เซลล์ Solar Shield คุ้มครองอะไรบ้าง?
ทรัพย์สินที่เอาประกันภัย: แผงโซลาร์เซลล์ที่ติดตั้งบนหลังคาบ้าน รวมอุปกรณ์ส่วนควบและกล่องควบคุม ซึ่งผู้เอาประกันภัยเป็นเจ้าของ วงเงินในตารางเป็นวงเงินต่อครั้งและต่อปี
| ความคุ้มครอง | วงเงิน | เงื่อนไข |
|---|---|---|
| ไฟไหม้ ฟ้าผ่า ระเบิด ยานพาหนะหรือสัตว์พาหนะเฉี่ยวชน อากาศยาน ภัยเนื่องจากน้ำ | ตามความเสียหายจริง ไม่เกินทุนประกัน | ภัยเนื่องจากน้ำไม่รวมน้ำท่วม |
| ภัยจากควัน | ตามความเสียหายจริง ไม่เกินทุนประกัน | – |
| กลุ่มภัยธรรมชาติ (มาตรฐาน): ลมพายุ น้ำท่วม แผ่นดินไหว ลูกเห็บ | รวมกันสูงสุด 20,000 บาท | – |
| ลมพายุ / น้ำท่วม / แผ่นดินไหว / ลูกเห็บ (ขยายเพิ่ม) | ภัยละ 20,000 บาท | – |
| ความเสียหายต่อเครื่องไฟฟ้า (Electrical Injury) | 20,000 บาท | – |
| จลาจลและนัดหยุดงาน | 10,000 บาท | – |
| ค่าดับเพลิง / ค่ารื้อถอนและขนย้ายซาก / ค่าประเมินราคาและควบคุมงานซ่อม | อย่างละ 5% ของทุน สูงสุด 100,000 บาท | เฉพาะที่เกิดจากภัยในหมวดอัคคีภัย |
| ลักทรัพย์ที่มีร่องรอยงัดแงะ ชิงทรัพย์ ปล้นทรัพย์ | ตามความเสียหายจริง ไม่เกินทุนประกัน | แบบความเสียหายส่วนแรก (First Loss) |
| ความรับผิดต่อบุคคลภายนอก | 500,000 บาท | ภายในสถานที่เอาประกันภัย |
| เงินชดเชยกรณีเสียชีวิตจากไฟไหม้ ระเบิด โจรกรรม | 100,000 บาท/คน สูงสุด 200,000 บาท | ผู้เอาประกันภัยและ/หรือสมาชิกในครอบครัว |
ประกันโซลาร์เซลล์ Solar Shield เบี้ยประมาณเท่าไร?
เบี้ยต่อปี รวมภาษีและอากรแล้ว ระยะเวลาเอาประกันภัย 1 ปี ข้อมูล ณ 20 กุมภาพันธ์ 2569 แยกตามลักษณะบ้าน
| ทุนประกัน | บ้านตึก (ชั้น 1) เริ่มต้น (บาท/ปี) | ครึ่งตึกครึ่งไม้ (ชั้น 2) เริ่มต้น (บาท/ปี) |
|---|---|---|
| 100,000 บาท | 933.04 | 1,038.97 |
| 200,000 บาท | 1,186.63 | 1,397.42 |
| 300,000 บาท | 1,439.15 | 1,755.87 |
| 400,000 บาท | 1,691.67 | 2,114.32 |
| 500,000 บาท | 1,944.19 | 2,472.77 |
| 1,000,000 บาท | 3,206.79 | 4,263.95 |
ตัวเลขทุกช่องเป็นเบี้ยเริ่มต้น · ตารางของบริษัทมีทุนตั้งแต่ 100,000 ถึง 5,000,000 บาท ขั้นละ 100,000 บาท และเลือกทำได้ 1, 2 หรือ 3 ปี บ้านตึกหมายถึงบ้านตึก ทาวน์เฮาส์ บ้านแฝด หรือตึกแถวอยู่อาศัยที่ผนังก่ออิฐฉาบปูนหรือคอนกรีตเกิน 80% ส่วนบ้านครึ่งตึกครึ่งไม้คือ 50–80% บริษัทสงวนสิทธิ์เปลี่ยนเบี้ยและความคุ้มครอง ยอดที่ต้องชำระจริงให้ยึดตามใบเสนอราคา
ตัวอย่างคำนวณเพื่อให้เห็นภาพ
ระบบโซลาร์มูลค่า 200,000 บาท บนบ้านตึก (ตัวเลขสมมติ)
เบี้ยเริ่มต้น 1,186.63 บาท/ปี หรือเฉลี่ย 1,186.63 ÷ 12 = ประมาณ 98.89 บาท/เดือน
ทำ 3 ปีครั้งเดียว ถูกกว่าไหม?
ทุน 200,000 บาท บ้านตึก เบี้ยแบบ 3 ปีเริ่มต้น 2,966.04 บาท ถ้าจ่ายแบบ 1 ปีตามตารางปัจจุบัน 3 ครั้ง = 1,186.63 × 3 = 3,559.89 บาท
3,559.89 − 2,966.04 = ถูกกว่า 593.85 บาท
เพิ่มทุนแล้วจ่ายเพิ่มเท่าไร?
หลักง่าย ๆ คือ บ้านตึกแบบ 1 ปี ทุกการเพิ่มทุน 100,000 บาท เบี้ยเริ่มต้นเพิ่มราว 250 บาท เช่น ทุน 200,000 เป็น 300,000 บาท: 1,439.15 − 1,186.63 = จ่ายเพิ่ม 252.52 บาท/ปี
ประกันโซลาร์เซลล์ Solar Shield เหมาะกับใคร?
- เจ้าของบ้านเดี่ยว ทาวน์เฮาส์ บ้านแฝด หรือตึกแถวอยู่อาศัย ที่ติดโซลาร์รูฟท็อปไว้ใช้ไฟในบ้าน
- ผู้ที่อยากเอาประกันระบบโซลาร์เป็นกรมธรรม์แยก โดยตั้งทุนตามมูลค่าระบบ
- ผู้ที่กังวลเรื่องไฟไหม้หรือฟ้าผ่าที่ทำให้แผงและอุปกรณ์เสียหาย
- ผู้ที่อยากได้ความคุ้มครองโจรกรรมและความรับผิดต่อบุคคลภายนอกรวมอยู่ในแผนเดียว
- ผู้ที่อยากจ่ายครั้งเดียวแล้วคุ้มครองนาน 2–3 ปี
ใครยังไม่ควรซื้อตัวนี้?
บ้านที่ติดโซลาร์เพื่อขายไฟคืนการไฟฟ้า
ใบคำขอเอาประกันภัยระบุวัตถุประสงค์การติดตั้งว่า "เพื่อใช้ภายในอาคารเท่านั้น ไม่ขายไฟฟ้า" ซึ่งรวมถึงบ้านที่เข้าโครงการโซลาร์ภาคประชาชนและขายไฟส่วนเกินคืนด้วย
คอนโดมิเนียม อพาร์ตเมนต์ หรือหอพัก
แผนนี้ไม่รับห้องชุดพักอาศัย ดู ประกันภัยสำหรับคอนโด แทน
อาคารที่ไม่ได้ใช้เป็นบ้านอยู่อาศัย
แผนนี้รับเฉพาะสถานที่ที่ใช้เป็นบ้านอยู่อาศัย ไม่รับร้านค้า สำนักงาน หรือโรงงาน
บ้านไม้ที่ผนังก่ออิฐหรือคอนกรีตไม่ถึง 50%
แผนนี้รับเฉพาะสิ่งปลูกสร้างชั้น 1 และชั้น 2 ตามนิยามของบริษัท
ผู้ที่ต้องการประกันตัวบ้านและของในบ้าน
แผนนี้เอาประกันเฉพาะระบบโซลาร์ ถ้ายังไม่มีประกันตัวบ้าน ดู ประกันอัคคีภัยบ้านอยู่อาศัย หรือ ประกันบ้านอุ่นใจ วิริยะ 500 บาท
มีข้อจำกัดอะไรที่ควรเช็กก่อนตัดสินใจ?
1) ภัยธรรมชาติไม่ได้คุ้มครองเต็มทุน
ลมพายุ น้ำท่วม แผ่นดินไหว และลูกเห็บ มีวงเงินตามตารางหลักหมื่นบาท เช่น ลมพายุ (ขยายเพิ่ม) 20,000 บาท ถ้าระบบมีมูลค่า 200,000 บาท วงเงินนี้คิดเป็น 20,000 ÷ 200,000 = 10% ของมูลค่าระบบ (ตัวอย่างสมมติ)
2) ความเสียหายต่อเครื่องไฟฟ้ามีวงเงิน 20,000 บาท
วงเงินนี้ไม่ได้เพิ่มขึ้นตามทุนประกันที่เลือก
3) ทุนประกันต้องตามมูลค่าจริงของระบบ
ใบคำขอให้ระบุวันที่ติดตั้ง ยี่ห้อ รุ่น กำลังวัตต์ จำนวนแผง และขนาดติดตั้ง
4) ความเสียหายที่เกิดก่อนเริ่มคุ้มครองไม่อยู่ในความคุ้มครอง
รวมถึงความเสียหายที่สืบเนื่องจากเหตุที่เกิดก่อนการรับประกันภัย
5) ระบบต้องติดตั้งตามมาตรฐานการติดตั้ง
ถ้าระบบโซลาร์มีลักษณะนอกเหนือจากที่แผนระบุ ต้องให้เจ้าหน้าที่รับประกันภัยของบริษัทพิจารณาก่อน และบางพื้นที่อาจปิดรับประกันภัย
6) ต้องแจ้งข้อมูลตามใบคำขอให้ครบ
ใบคำขอถามว่าในช่วง 5 ปีที่ผ่านมาสถานที่เอาประกันภัยเคยเกิดน้ำท่วมหรือแผ่นดินไหวหรือไม่ และมีประกันอัคคีภัยกับบริษัทอื่นในสถานที่และทรัพย์สินเดียวกันหรือไม่
อยากรู้เบี้ยจริงของระบบโซลาร์ที่บ้าน ต้องส่งอะไรบ้าง?
ส่งเพียง 2 อย่าง
- ใบเสร็จหรือใบเสนอราคาติดตั้งโซลาร์ ที่ระบุยี่ห้อ รุ่น กำลังวัตต์ และจำนวนแผง
- รูปหน้าบ้านและหลังคาที่เห็นแผง
ทีมงานจะส่งใบเสนอราคาที่เป็นลายลักษณ์อักษรกลับไปภายในวันทำการ ระบุทุนประกันที่เหมาะกับมูลค่าระบบ เบี้ยรวมภาษีอากร และระยะเวลาเอาประกันภัยที่เลือก แผนไหนราคาดี เราบอกตรง เงื่อนไขไหนต่าง เราช่วยอธิบายให้เห็นก่อนชำระเงิน
LINE Official: @prakanthai · โทร. 02-459-2223
คำถามที่พบบ่อย
ติดโซลาร์ในโครงการโซลาร์ภาคประชาชน ทำแผนนี้ได้ไหม?
ใบคำขอของแผนนี้ระบุว่าระบบต้องติดตั้งเพื่อใช้ไฟภายในอาคารเท่านั้น ไม่ขายไฟฟ้า ถ้าบ้านขายไฟส่วนเกินคืนการไฟฟ้า แผนนี้จึงไม่ตรงกับการใช้งาน ส่งรายละเอียดระบบมาให้ทีมงานช่วยหาแผนที่ตรงกว่าได้
มีประกันอัคคีภัยบ้านอยู่แล้ว ต้องทำแผนนี้เพิ่มไหม?
ขึ้นกับว่ากรมธรรม์เดิมระบุระบบโซลาร์ไว้ในทรัพย์สินที่เอาประกันภัยหรือไม่ และทุนพอกับมูลค่าระบบหรือไม่ ถ้าทำแผนนี้ ต้องแจ้งประกันอัคคีภัยฉบับเดิมไว้ในใบคำขอ ส่งหน้าตารางกรมธรรม์เดิมมาให้ตรวจก่อนได้
เช่าบ้านอยู่ ทำแผนนี้ได้ไหม?
ใบคำขอเปิดให้ระบุว่าอยู่อาศัยในฐานะเจ้าของหรือผู้เช่า แต่ระบบโซลาร์ที่เอาประกันภัยต้องเป็นทรัพย์สินของผู้เอาประกันภัย
แผงโซลาร์ถูกขโมย เคลมได้ไหม?
แผนนี้คุ้มครองการลักทรัพย์ที่ปรากฏร่องรอยงัดแงะ การชิงทรัพย์ และการปล้นทรัพย์ แบบความเสียหายส่วนแรก (First Loss) ตามความเสียหายจริงไม่เกินจำนวนเงินเอาประกันภัย
ทำประกันได้นานสุดกี่ปี?
สูงสุด 3 ปี ตารางเบี้ยมีให้เลือก 1 ปี 2 ปี และ 3 ปี การทำหลายปีครั้งเดียวมีเบี้ยรวมต่ำกว่าการจ่ายเบี้ยแบบ 1 ปีตามตารางปัจจุบันหลายครั้ง
ใครเป็นผู้อนุมัติเคลม ประกันไทยดอทคอมหรือวิริยะ?
การพิจารณารับประกันภัยและการจ่ายค่าสินไหมเป็นอำนาจของวิริยะประกันภัย ประกันไทยดอทคอมในฐานะนายหน้าช่วยประสานงานและติดตามเรื่องให้
หมายเหตุ
ข้อมูลความคุ้มครองและเบี้ยประกันในหน้านี้อ้างอิงจากเอกสารแผนความคุ้มครองและใบคำขอ ประกันภัยบ้านเปี่ยมสุข แผน Solar Shield 2026 ของบริษัท วิริยะประกันภัย จำกัด (มหาชน) ฉบับวันที่ 20 กุมภาพันธ์ 2569 เป็นข้อมูลทั่วไป ไม่ใช่ส่วนหนึ่งของสัญญาประกันภัย เบี้ยและเงื่อนไขอาจเปลี่ยนแปลงตามที่บริษัทประกาศ การพิจารณารับประกันภัยและการจ่ายค่าสินไหมทดแทนเป็นอำนาจของบริษัทผู้รับประกันภัย ประกันไทยดอทคอมเป็นนายหน้าประกันวินาศภัย ไม่ใช่บริษัทผู้รับประกันภัย ใบอนุญาตเลขที่ 5104000004 ให้บริการตั้งแต่ พ.ศ. 2547 ควรอ่านกรมธรรม์และใบเสนอราคาให้ครบก่อนตัดสินใจ