ข้อมูลเบี้ยอ้างอิง ณ 11 ตุลาคม 2569 · เรียบเรียงโดย ประกันไทยดอทคอม
รับประกันภัยโดย บริษัท วิริยะประกันภัย จำกัด (มหาชน)
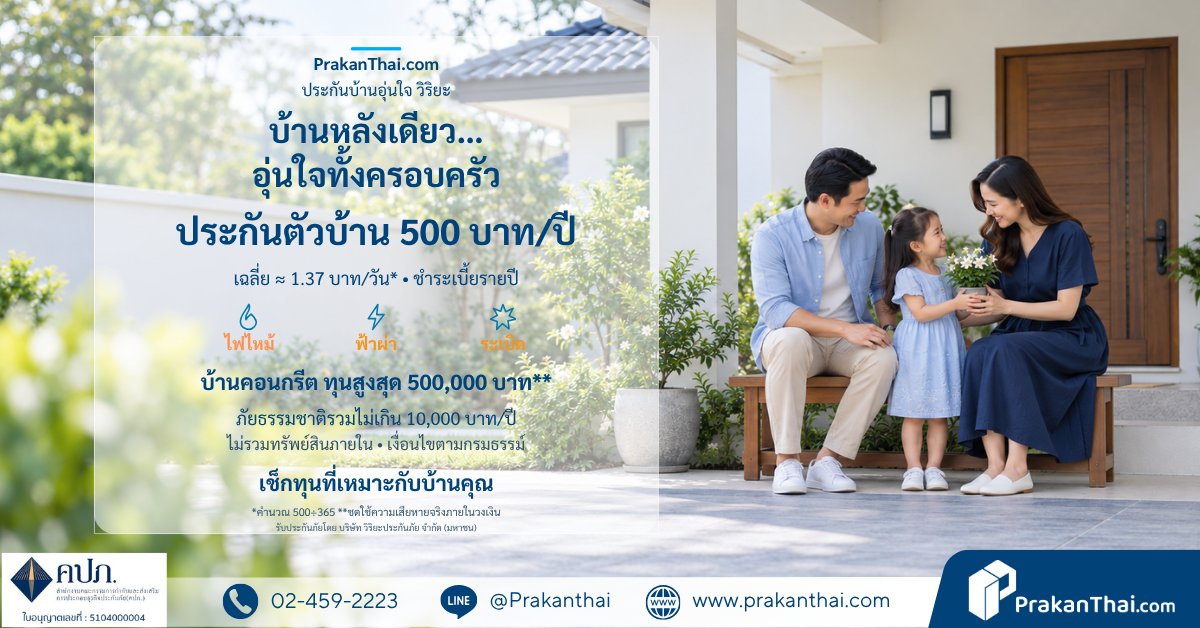
เบี้ยเริ่มต้น 500 บาท/ปี ราคาเดียวทุกประเภทบ้าน รวมภาษีมูลค่าเพิ่มและอากรแสตมป์แล้ว
จุดเด่น: ประกันบ้านแบบไมโครอินชัวรันส์ ทุนไฟไหม้สูงสุด 500,000 บาท และจ่ายแบบ First Loss ไม่เฉลี่ยตามมูลค่าบ้าน
บ้านพ่อแม่ที่ต่างจังหวัดไม่เคยทำประกันอะไรเลย เพราะคิดว่าแพงและไม่จำเป็น จนบ้านข้าง ๆ ไฟไหม้จากปลั๊กพ่วง ทุกคนในซอยถึงเริ่มถามหาประกันบ้าน
ถ้าอยากเริ่มจากงบน้อยที่สุด ประกันบ้าน 500 บาทของวิริยะคุ้มครองอะไร ได้ทุนเท่าไร และมีอะไรที่ไม่คุ้มครอง?
ประกันบ้านอุ่นใจ วิริยะ 500 บาท เหมาะกับใคร คุ้มครองเท่าไร?
คำตอบสั้น: ประกันบ้านอุ่นใจของวิริยะประกันภัย เหมาะกับเจ้าของบ้านที่ยังไม่มีประกันอัคคีภัยและอยากได้ความคุ้มครองพื้นฐานของตัวบ้าน เบี้ยเริ่มต้น 500 บาท/ปี ราคาเดียว (ข้อมูล ณ 11 ต.ค. 2569) คุ้มครองไฟไหม้ ฟ้าผ่า ระเบิด ทุน 500,000 บาทสำหรับบ้านคอนกรีต 200,000 บาทสำหรับครึ่งตึกครึ่งไม้ และ 100,000 บาทสำหรับบ้านไม้ ภัยธรรมชาติรวมไม่เกิน 10,000 บาท/ปี ทุนจริงขึ้นกับวัสดุของบ้าน
ประกันบ้าน 500 บาท วิริยะ คุ้มครองอะไรบ้าง?
| ความคุ้มครอง | วงเงิน | เงื่อนไข |
|---|---|---|
| ไฟไหม้ ฟ้าผ่า ระเบิด (ตัวบ้าน) | คอนกรีต 500,000 บาท ครึ่งตึกครึ่งไม้ 200,000 บาท ไม้หรือวัสดุอื่น 100,000 บาท | ตามความเสียหายจริง ไม่รวมฐานรากและที่ดิน |
| ภัยธรรมชาติ (ลมพายุ น้ำท่วม แผ่นดินไหว สึนามิ ลูกเห็บ) | รวมทุกภัยไม่เกิน 10,000 บาท/ปี | ไม่ได้ใช้ทุนไฟไหม้ |
| ค่าเช่าที่อยู่ชั่วคราว | ตามจริง ไม่เกิน 300 บาท/วัน | สูงสุด 30 วัน เฉพาะเหตุไฟไหม้ ฟ้าผ่า ระเบิด |
| ทรัพย์สินในบ้าน เครื่องใช้ไฟฟ้า โจรกรรม กระจก ความรับผิดต่อบุคคลภายนอก | ไม่คุ้มครอง | – |
วัสดุบ้านแบ่งตามผนังก่ออิฐถือปูน: คอนกรีตคือมากกว่า 80% ครึ่งตึกครึ่งไม้คือประมาณ 50–80% ส่วนที่ไม่เข้าสองแบบนี้นับเป็นบ้านไม้หรือวัสดุอื่น
ประกันบ้าน 500 บาท ใช้กับบ้านแบบไหนได้บ้าง?
บ้านเดี่ยว บ้านแฝด ทาวน์เฮาส์ ตึกแถวที่ใช้อยู่อาศัย ห้องชุดหรือคอนโดที่อยู่อาศัย รวมถึงโรงรถ อาคารครัว อาคารย่อย กำแพง รั้ว ประตู และส่วนต่อเติมที่เป็นส่วนของสิ่งปลูกสร้าง ไม่รับห้องแถวไม้
ประกันบ้าน 500 บาท เบี้ยเท่าไร?
เบี้ยเริ่มต้น 500 บาท/ปี เท่ากันทุกประเภทบ้าน รวมภาษีมูลค่าเพิ่มและอากรแสตมป์แล้ว ระยะเวลาคุ้มครอง 1 ปี ข้อมูล ณ 11 ตุลาคม 2569 ที่ต่างกันคือทุนประกันตามวัสดุบ้าน เบี้ยจริงยึดตามใบเสนอราคาและผลการพิจารณารับประกันภัยของบริษัท
ตัวอย่างคำนวณ: บ้านมูลค่า 1.5 ล้าน ไฟไหม้แล้วได้เท่าไร?
สมมติบ้านคอนกรีตค่าก่อสร้าง 1,500,000 บาท ทำทุน 500,000 บาท
- ไฟไหม้ ความเสียหาย 300,000 บาท: แผนนี้จ่ายแบบ First Loss ไม่เฉลี่ยตามสัดส่วนมูลค่าบ้าน จึงพิจารณาจ่ายตามความเสียหายจริง 300,000 บาท
- ถ้าเป็นกรมธรรม์ที่ใช้หลักเฉลี่ย ทุน 500,000 จากมูลค่า 1,500,000 คิดเป็น 1 ใน 3 อาจได้ 300,000 × 1/3 = 100,000 บาท
- น้ำท่วม ความเสียหาย 40,000 บาท: จ่ายไม่เกินวงเงินภัยธรรมชาติ 10,000 บาท ส่วนที่เหลือ 30,000 บาทต้องจ่ายเอง
เป็นตัวอย่างเพื่อให้เห็นภาพ ยอดจ่ายจริงขึ้นกับผลพิจารณาค่าสินไหมของบริษัทตามเงื่อนไขกรมธรรม์ หลักง่าย ๆ คือ แผนนี้ช่วยเรื่องไฟไหม้ได้ดีในงบต่ำ แต่ไม่ใช่ประกันน้ำท่วม
ประกันบ้าน 500 บาท เหมาะกับใคร?
- เจ้าของบ้านที่ยังไม่มีประกันอัคคีภัยเลย และอยากเริ่มจากงบ 500 บาท
- บ้านต่างจังหวัด บ้านพ่อแม่ หรือบ้านที่มูลค่าก่อสร้างไม่สูงมาก
- ผู้ที่มีประกันอัคคีภัยอยู่แล้ว และอยากเสริมวงเงินไฟไหม้ของตัวบ้าน
ใครยังไม่ควรซื้อตัวนี้?
- ผู้ที่ต้องการคุ้มครองเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า หรือของมีค่า แผนนี้คุ้มครองเฉพาะตัวบ้าน ดู ประกันบ้าน 999 วิริยะ ที่รวมทรัพย์สินในบ้าน 50,000 บาท
- บ้านในพื้นที่น้ำท่วมบ่อย ภัยธรรมชาติทุกกลุ่มรวมกันไม่เกิน 10,000 บาท/ปี
- ผู้ที่ต้องการคุ้มครองโจรกรรมหรือความรับผิดต่อเพื่อนบ้าน แผนนี้ไม่มีทั้งสองอย่าง
- ห้องแถวไม้ บริษัทไม่รับประกัน
- บ้านที่ไม่มีคนอยู่ติดต่อกันเกิน 60 วัน ความคุ้มครองอาจระงับตามเงื่อนไขกรมธรรม์
ข้อจำกัดที่ควรเช็กก่อนตัดสินใจ
- ทุนขึ้นกับวัสดุบ้าน เบี้ยเท่ากัน แต่บ้านไม้ได้ทุนเพียง 100,000 บาท ถ้าแจ้งประเภทบ้านไม่ตรงความจริง อาจกระทบสิทธิเรียกร้องค่าสินไหม
- ภัยธรรมชาติรวมไม่เกิน 10,000 บาท/ปี รวมน้ำท่วมด้วย
- ค่าเช่าที่พักชั่วคราว 300 บาท/วัน สูงสุด 30 วัน ตลอดระยะเวลาประกันภัย และต้องมีหลักฐานค่าเช่า
- แจ้งเหตุโดยไม่ชักช้า และส่งรายละเอียดความเสียหายภายใน 30 วัน
- ไม่คุ้มครองการทุจริต การกระทำโดยเจตนา หรือความประมาทเลินเล่ออย่างร้ายแรง รวมถึงภัยสงคราม ก่อการร้าย จลาจล นัดหยุดงาน นิวเคลียร์ และข้อยกเว้นอื่นตามกรมธรรม์
- ซื้อหลายกรมธรรม์ได้ แต่ทุนรวมต้องไม่เกินมูลค่าจริงของบ้าน และการชดใช้รวมไม่เกินความเสียหายที่เกิดขึ้นจริง
อยากรู้ว่าบ้านนี้ได้ทุนเท่าไร ต้องส่งอะไรบ้าง?
ส่งเพียง 3 อย่าง
- ประเภทบ้าน เช่น บ้านเดี่ยว ทาวน์เฮาส์ หรือคอนโด
- วัสดุผนังโดยประมาณ หรือภาพถ่ายบ้าน
- อำเภอและจังหวัดที่ตั้ง
ทีมงานจะเช็กประเภทบ้านและแจ้งทุนที่ได้กลับไปภายในวันทำการ ถ้าบ้านมูลค่าสูงหรือมีของในบ้านเยอะ เราเทียบแผนที่ครอบคลุมกว่าให้ดูด้วย แผนไหนราคาดี เราบอกตรง เงื่อนไขไหนต่าง เราช่วยอธิบายให้เห็นก่อนชำระเงิน
LINE Official: @prakanthai · โทร. 02-459-2223
คำถามที่พบบ่อย
บ้านทุกแบบได้ทุน 500,000 บาทไหม?
ไม่ได้ บ้านคอนกรีตได้ 500,000 บาท ครึ่งตึกครึ่งไม้ 200,000 บาท บ้านไม้หรือวัสดุอื่น 100,000 บาท โดยจ่ายเบี้ยเท่ากัน 500 บาท
First Loss คืออะไร?
คือการจ่ายตามความเสียหายจริงไม่เกินทุน โดยไม่นำสัดส่วนทุนต่อมูลค่าบ้านมาลดค่าสินไหม แต่ไม่ได้แปลว่าจะได้เต็มทุนทุกครั้ง
ใช้เอกสารอะไรสมัคร?
เบื้องต้นใช้สำเนาบัตรประชาชนและสำเนาทะเบียนบ้านของเจ้าของบ้าน เอกสารเพิ่มเติมเป็นไปตามที่บริษัทกำหนด
คอนโดทำได้ไหม?
ห้องชุดหรือคอนโดที่ใช้อยู่อาศัยอยู่ในกลุ่มที่นำมาประกันได้ ถ้าต้องการคุ้มครองของในห้องด้วย ดู ประกันภัยสำหรับคอนโด
มีประกันบ้านกับธนาคารแล้ว ซื้อเพิ่มได้ไหม?
ซื้อได้ แต่ทุนรวมทุกฉบับต้องไม่เกินมูลค่าจริงของบ้าน ส่งกรมธรรม์เดิมมาให้ทีมงานช่วยดูว่ายังขาดวงเงินเท่าไร
ใครเป็นผู้อนุมัติเคลม ประกันไทยดอทคอมหรือวิริยะประกันภัย?
การพิจารณารับประกันภัยและการจ่ายค่าสินไหมเป็นอำนาจของวิริยะประกันภัย ประกันไทยดอทคอมในฐานะนายหน้าช่วยประสานงานและติดตามเรื่องให้
หมายเหตุ
ข้อมูลความคุ้มครองและเบี้ยประกันในหน้านี้อ้างอิงจากข้อมูลผลิตภัณฑ์ประกันภัยบ้านอุ่นใจ (ไมโครอินชัวรันส์) ของบริษัท วิริยะประกันภัย จำกัด (มหาชน) ณ วันที่ 11 ตุลาคม 2569 เป็นข้อมูลทั่วไป ไม่ใช่ส่วนหนึ่งของสัญญาประกันภัย เบี้ยและเงื่อนไขอาจเปลี่ยนแปลงตามที่บริษัทประกาศ การพิจารณารับประกันภัยและการจ่ายค่าสินไหมทดแทนเป็นอำนาจของบริษัทผู้รับประกันภัย ประกันไทยดอทคอมเป็นนายหน้าประกันวินาศภัย ไม่ใช่บริษัทผู้รับประกันภัย ใบอนุญาตเลขที่ 5104000004 ควรอ่านกรมธรรม์และใบเสนอราคาให้ครบก่อนตัดสินใจ