ตรวจสอบข้อมูล ณ 14 พฤศจิกายน 2569 | โดย ประกันไทยดอทคอม
เงินในบัญชีถูกโจรกรรม ซื้อของออนไลน์แล้วไม่ได้สินค้า ร้านขายของไม่ได้เพราะระบบถูกล็อก หรือองค์กรใหญ่หยุดให้บริการพร้อมกันหลายแห่ง — ความเสียหายจากโลกดิจิทัลเกิดได้ทั้งกับชีวิตประจำวันและธุรกิจ
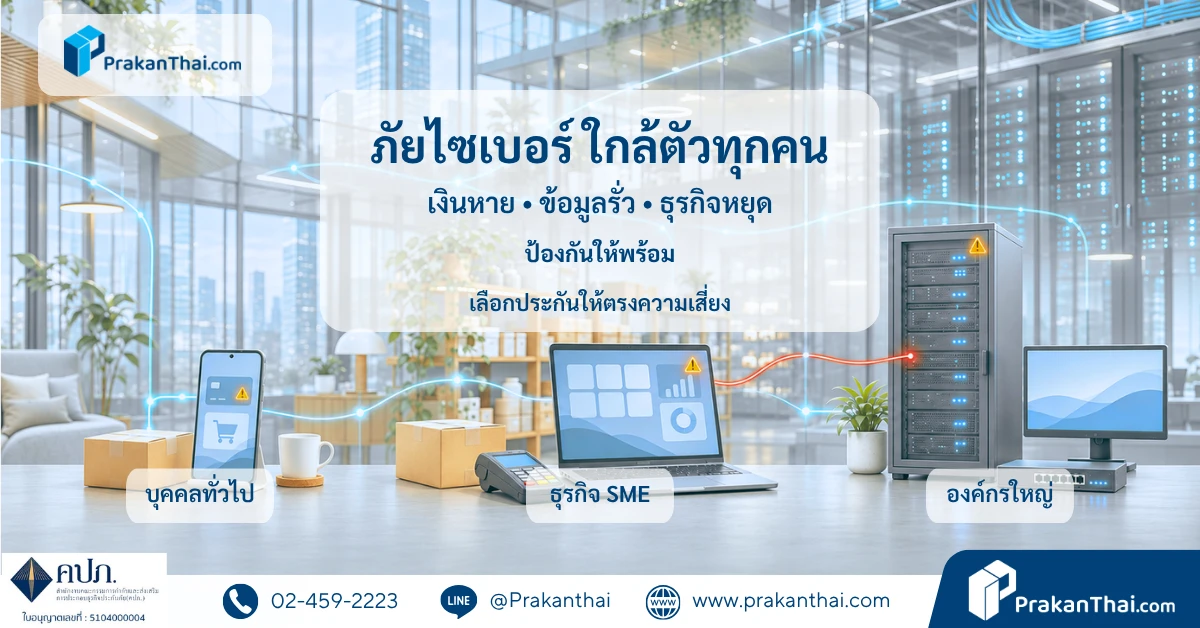
มีประกันภัยที่ออกแบบรองรับความเสี่ยงของทั้งบุคคลทั่วไป ธุรกิจ SME และองค์กรขนาดใหญ่ แต่ประเภทความคุ้มครองและเงื่อนไขต่างกัน จึงควรเริ่มจากรู้ว่าเราเสี่ยงเสียอะไร แล้วเลือกประกันให้ตรงเรื่อง [5][6][7]
ข่าวทั่วโลก สะท้อนความเสี่ยงที่คนไทยควรเตรียมรับมือ
- Binance: บริษัทเปิดเผยเมื่อ 30 ตุลาคม 2569 ว่าเกิดเหตุถอนสินทรัพย์ดิจิทัลโดยไม่ได้รับอนุญาต มูลค่าประมาณ 6,300 ล้านดอลลาร์สหรัฐ [1]
- ระบบทำความเย็นในยุโรป: หน่วยงานไซเบอร์สวิตเซอร์แลนด์เตือนเมื่อ 10 พฤศจิกายน 2569 ว่าผู้บุกรุกเปลี่ยนอุณหภูมิและการตั้งค่าระยะไกลได้ เสี่ยงทำให้อาหาร ยา และสินค้าที่ต้องควบคุมอุณหภูมิเสียหาย [2]
- Microsoft 365: เหตุขัดข้องช่วง 12–14 พฤศจิกายน 2569 กระทบอีเมลและบริการที่เกี่ยวข้อง โดยบริษัทระบุว่าเป็นปัญหาทางเทคนิค ไม่เกี่ยวกับการโจมตีไซเบอร์ [3]
- การบินสหรัฐฯ: วันที่ 13 พฤศจิกายน 2569 ตามเวลาสหรัฐฯ FAA ระงับการนำเครื่องบินขึ้นชั่วคราวทั่วประเทศจากปัญหาการสื่อสาร เจ้าหน้าที่ระบุว่ายังไม่พบหลักฐานการโจมตีไซเบอร์ [4]
เหตุเหล่านี้มีสาเหตุต่างกัน บทเรียนร่วมคือ เราพึ่งพาระบบดิจิทัลมากเพียงใด ความเสียหายจากการถูกโจมตีหรือระบบขัดข้องก็อาจส่งมาถึงเราได้มากขึ้น ทั้งนี้ ความเสียหายจากทุกเหตุข้างต้นไม่ได้อยู่ในความคุ้มครองของประกันไซเบอร์โดยอัตโนมัติ
1. บุคคลทั่วไป: เงินใช้จ่ายและรายได้ออนไลน์อาจหายไป
สำหรับคนที่ใช้ Mobile Banking ซื้อของ หรือขายของออนไลน์ ความเสี่ยงใกล้ตัวมีตั้งแต่
- ถูกหลอกให้กรอกข้อมูลในเว็บไซต์ปลอม แล้วคนร้ายนำข้อมูลไปโจรกรรมเงินจากบัญชี
- ชำระเงินซื้อสินค้าแล้วถูกหลอกไม่ส่งของ
- ส่งสินค้าให้ผู้ซื้อแล้วกลับพบว่าเป็นการหลอกซื้อ และไม่ได้รับเงินจริง
ผลกระทบคือเงินที่เตรียมไว้ใช้จ่ายสูญหาย รายได้เสริมสะดุด และเสียเวลาติดต่อธนาคารหรือรวบรวมหลักฐาน
ประกันที่เกี่ยวข้องคือประกันไซเบอร์ส่วนบุคคล (Personal Cyber Insurance) บางแผนรองรับการโจรกรรมเงินจากการขโมยข้อมูลหรือฟิชชิ่ง รวมถึงการฉ้อโกงจากการซื้อขายออนไลน์ตามหมวดที่เลือก ตัวอย่างเช่น กรุงเทพประกันภัยมีความคุ้มครองซื้อสินค้าแล้วไม่ได้รับของ และบางแผนมีความคุ้มครองขายสินค้าแล้วไม่ได้รับเงิน โดยกำหนดระยะเวลา วงเงิน และเงื่อนไขไว้ชัดเจน [5]
การถูกโจรกรรมเงินกับการตัดสินใจโอนเงินให้มิจฉาชีพ อาจได้รับการพิจารณาต่างกัน จึงไม่ควรเข้าใจว่าถูกหลอกออนไลน์ทุกแบบจะได้รับเงินคืนจากประกัน
อ่านเพิ่มเติม: ประกันไซเบอร์ส่วนบุคคล
2. ธุรกิจ SME: เสียทั้งยอดขาย ข้อมูลลูกค้า และค่าแก้ระบบ
ความเสี่ยงไม่ได้จำกัดอยู่ที่ร้านออนไลน์ ธุรกิจหลายประเภทอาจได้รับผลกระทบต่างกัน เช่น
- ร้านค้าและร้านออนไลน์: ระบบขายหรือหลังร้านถูกล็อก รับออเดอร์ ตรวจสต๊อก และส่งสินค้าไม่ได้
- คลินิก โรงเรียน และสำนักงานบัญชี: ข้อมูลลูกค้า ผู้เรียน หรือผู้รับบริการรั่วไหล ต้องตรวจสอบเหตุและรับมือข้อเรียกร้อง
- ร้านอาหาร โรงแรม และธุรกิจห้องเย็น: ระบบควบคุมอุปกรณ์ถูกเข้าถึง อาจทำให้บริการสะดุดหรือสินค้าเสียหาย
- โรงงานและธุรกิจขนส่ง: ระบบวางแผนผลิตหรือจัดส่งหยุด ทำให้งานล่าช้าและมีค่าใช้จ่ายเพิ่มเติม
ประกันไซเบอร์สำหรับธุรกิจ (Business Cyber Insurance) อาจช่วยเรื่องค่าตรวจสอบเหตุ กู้คืนข้อมูล ความเสียหายจากธุรกิจหยุดชะงัก และความรับผิดจากข้อมูลรั่วไหล ตามความคุ้มครองที่ซื้อและเงื่อนไขกรมธรรม์ [6]
จุดที่ SME ควรถามก่อนซื้อคือ “ถ้าระบบของผู้ให้บริการภายนอกล่ม เราคุ้มครองด้วยไหม?” เพราะร้านอาจหยุดขายได้ แม้ระบบของร้านเองไม่ได้ถูกโจมตี
ส่วนสินค้าเน่าเสียหรืออุปกรณ์เสียหายจากเหตุไซเบอร์ ต้องตรวจความคุ้มครองด้านทรัพย์สินที่เกี่ยวข้องเพิ่มเติม ประกันไซเบอร์ทั่วไปไม่ได้หมายความว่าจะชดใช้ความเสียหายทางกายภาพทั้งหมด
3. องค์กรขนาดใหญ่: เหตุเดียวอาจกระทบลูกค้าและคู่ค้าหลายประเทศ
ธนาคาร โรงพยาบาล สายการบิน แพลตฟอร์มดิจิทัล และธุรกิจข้ามชาติ มีระบบและข้อมูลเชื่อมโยงกันจำนวนมาก หากเกิดเหตุ อาจกระทบบริการหลายสาขา การผลิต การชำระเงิน หรือข้อมูลลูกค้าจำนวนมาก พร้อมค่าใช้จ่ายด้านไอที กฎหมาย และการสื่อสารในภาวะวิกฤต
มีประกันไซเบอร์สำหรับองค์กรขนาดใหญ่ที่ปรับความคุ้มครองตามความเสี่ยงได้ เช่น ความรับผิดจากข้อมูลรั่วไหล ค่าต่อสู้คดี ค่าผู้เชี่ยวชาญรับมือเหตุ และความคุ้มครองเพิ่มเติมสำหรับการกรรโชกหรือเครือข่ายหยุดชะงัก โดยบางหมวดต้องซื้อเพิ่ม [7]
องค์กรที่ทำธุรกิจหลายประเทศจึงควรตรวจบริษัทในเครือ ผู้ให้บริการภายนอก อาณาเขตความคุ้มครอง และวงเงินให้สอดคล้องกับการดำเนินงานจริง รวมถึงตรวจข้อยกเว้นเฉพาะอุตสาหกรรม การโจรกรรมสินทรัพย์ดิจิทัลไม่ได้อยู่ในประกันไซเบอร์ทุกฉบับโดยอัตโนมัติ
ป้องกันก่อน และเตรียมตัวช่วยเมื่อเกิดความเสียหาย
ทั้งสามกลุ่มเริ่มลดความเสี่ยงได้จากหลักเดียวกัน แล้วเพิ่มความเข้มงวดตามขนาดการใช้งาน [8][9]
- ปกป้องบัญชี: ใช้รหัสผ่านแยกกัน เปิดการยืนยันตัวตนหลายขั้นตอน และไม่เปิดเผยรหัสผ่านหรือ OTP
- เปลี่ยนวิธีตรวจเรื่องเงิน: ตรวจเงินเข้าจริงก่อนส่งสินค้า หากคู่ค้าแจ้งเปลี่ยนบัญชี ให้โทรยืนยันด้วยเบอร์ที่ตรวจสอบไว้
- ดูแลข้อมูลและอุปกรณ์: อัปเดตระบบ สำรองข้อมูลแยกจากระบบหลัก ทดลองกู้คืน และจำกัดสิทธิ์เข้าถึง
- เตรียมแผนรับมือ: มีช่องทางทำงานสำรอง เก็บหลักฐานเมื่อเกิดเหตุ และรู้ว่าจะติดต่อธนาคาร ฝ่ายไอที ผู้ให้บริการ หรือบริษัทประกันภัยอย่างไร
ก่อนเลือกประกัน ควรตรวจให้ครบว่า คุ้มครองเหตุใด ใครเป็นผู้เอาประกัน วงเงินเท่าไร มีค่าเสียหายส่วนแรกหรือระยะเวลารอคอยอย่างไร และความเสียหายที่กังวลต้องซื้อความคุ้มครองเพิ่มหรือไม่
เลือกประกันไซเบอร์ให้ตรงกับชีวิตและธุรกิจของคุณ
ประกันไทยดอทคอม พร้อมช่วยอธิบายเงื่อนไขและประสานงานด้านประกันภัย เพื่อให้คุณเข้าใจว่าแผนใดเหมาะกับการใช้งานส่วนตัว ร้านค้า หรือองค์กรของคุณ
ทัก LINE Official พิมพ์ “ปรึกษาประกันไซเบอร์” พร้อมแจ้งว่าเป็นบุคคลทั่วไป เจ้าของกิจการ หรือองค์กร และความเสี่ยงที่กังวล ให้ทีมงานตรวจสอบแนวทางเลือกแผนและเงื่อนไขการรับประกันภัยก่อนตัดสินใจ
- LINE Official: @prakanthai — คลิกปรึกษาทีมงาน
- โทร: [02-459-2223 (line 24592223)](tel:024592223)
- อีเมล: [email protected]
ความคุ้มครองขึ้นอยู่กับข้อกำหนด ข้อยกเว้น วงเงิน และเงื่อนไขกรมธรรม์ บริษัทประกันภัยเป็นผู้พิจารณารับประกันภัยและค่าสินไหม
แหล่งอ้างอิง
- Binance: Security Incident Institutional Update #2 — 30 ตุลาคม 2026 และ FBI: ข้อมูลยืนยันเหตุโจมตี Binance — 31 ตุลาคม 2026
- หน่วยงานไซเบอร์แห่งชาติสวิตเซอร์แลนด์: Cooling and refrigeration control systems — 10 พฤศจิกายน 2026
- Reuters: Microsoft restores service to Outlook and Teams after global outage — เหตุ 12–14 พฤศจิกายน 2026
- Reuters: US to resume flights after air traffic network failure sparks chaos — เหตุ 13 พฤศจิกายน 2026 ตามเวลาสหรัฐฯ และ คำแถลง FAA
- กรุงเทพประกันภัย: คำถามที่พบบ่อยเกี่ยวกับประกันภัยไซเบอร์ส่วนบุคคล และ รายละเอียดผลิตภัณฑ์และหมวดซื้อขายออนไลน์
- Chubb ประเทศไทย: ประกันภัยทางไซเบอร์สำหรับธุรกิจ
- AIG ประเทศไทย: Cyber Insurance — CyberEdge
- FTC: Cybersecurity for Small Business
- NIST: Cybersecurity Basics
ตัวอย่างผลกระทบต่อแต่ละกลุ่มเป็นการอธิบายความเสี่ยงที่อาจเกิดขึ้น ไม่ใช่การยืนยันว่าองค์กรไทยที่ยกเป็นประเภทธุรกิจประสบเหตุเหล่านั้นแล้ว ตัวอย่างความคุ้มครองอ้างอิงผลิตภัณฑ์จริง แต่ไม่ใช่การยืนยันว่าทุกแผนของทุกบริษัทมีเงื่อนไขเดียวกันหรือผู้สมัครทุกรายผ่านการรับประกันภัย