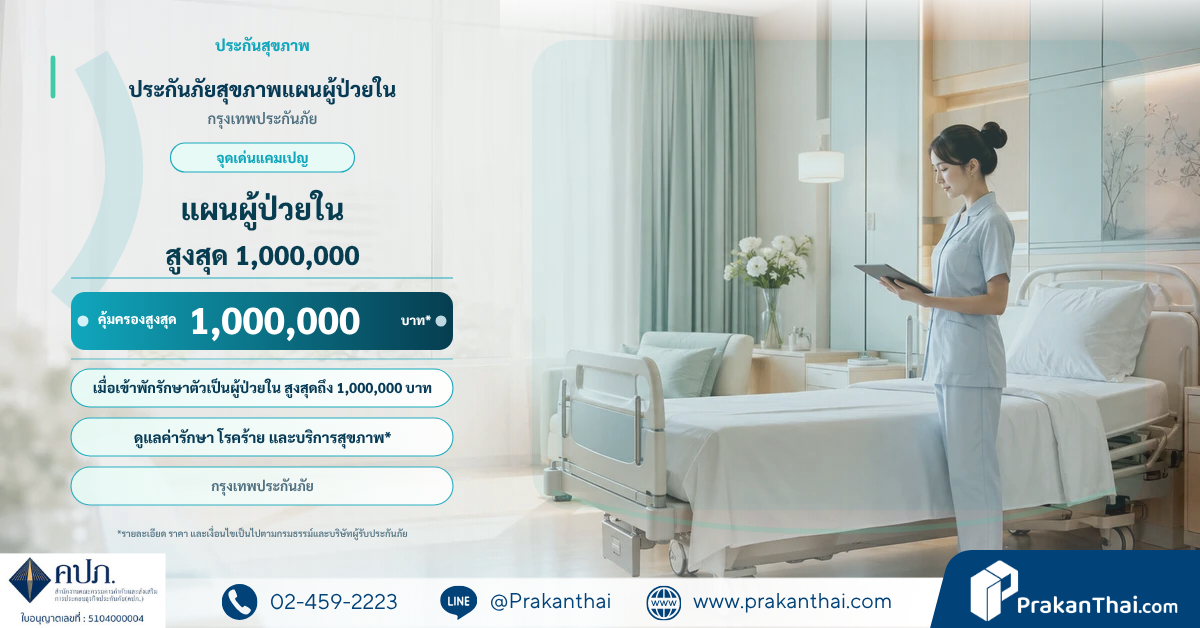
ประกันสุขภาพผู้ป่วยใน กรุงเทพประกันภัย เริ่มต้น 9,000 บาท
- เมื่อ : 11 ตุลาคม 2569
ประกันสุขภาพผู้ป่วยใน กรุงเทพประกันภัย เริ่มต้น 9,000 บาท
ข้อมูลเบี้ยอ้างอิง ณ 11 ตุลาคม 2569 · เรียบเรียงโดย ประกันไทยดอทคอม
รับประกันภัยโดย บริษัท กรุงเทพประกันภัย จำกัด (มหาชน)
เบี้ยเริ่มต้น 9,000–35,000 บาท/ปี รวมอากรแสตมป์และภาษีมูลค่าเพิ่มแล้ว
จุดเด่น: ค่ารักษาผู้ป่วยในหลายหมวดจ่ายตามจริง วงเงินรวม 300,000–1,000,000 บาท/ปี
ไข้ขึ้นสูงสามวันไม่ลด หมอให้นอนโรงพยาบาล ห้องเดี่ยวคืนละหลายพันบาท บวกค่ายาและค่าแล็บ บิลออกมาเกินที่สวัสดิการบริษัทจ่ายไปหลายหมื่น
ถ้าจะซื้อประกันสุขภาพผู้ป่วยในเพิ่มเอง ควรเลือกค่าห้องเท่าไร และมีอะไรที่แผนนี้ไม่จ่าย?
ประกันสุขภาพผู้ป่วยใน กรุงเทพประกันภัย เหมาะกับใคร เบี้ยเท่าไร?
คำตอบสั้น: ประกันสุขภาพผู้ป่วยใน (IPD) ของกรุงเทพประกันภัย เหมาะกับคนไทยอายุ 16–60 ปีที่อยากมีวงเงินค่ารักษาเมื่อต้องนอนโรงพยาบาลเพิ่มจากสวัสดิการที่มี คุ้มครองค่าห้อง 4,000–8,000 บาท/วัน ค่ารักษาหลายหมวดจ่ายตามจริง วงเงินรวม 300,000–1,000,000 บาท/ปี เบี้ยเริ่มต้น 9,000 บาท/ปี (ข้อมูล ณ 11 ต.ค. 2569) เบี้ยจริงขึ้นกับอายุและแผน
ประกันสุขภาพผู้ป่วยใน คุ้มครองอะไรบ้าง?
| ความคุ้มครอง | แผน 1 / แผน 2 / แผน 3 | เงื่อนไข |
|---|---|---|
| ค่าห้องผู้ป่วยปกติ ต่อวัน | 4,000 / 6,000 / 8,000 บาท | สูงสุด 60 วันต่อครั้ง |
| ค่าห้องผู้ป่วยหนัก (ICU) ต่อวัน | 8,000 / 12,000 / 16,000 บาท | สูงสุด 15 วันต่อครั้ง |
| ค่ายา ค่าแล็บ ค่าบริการพยาบาล เวชภัณฑ์ | จ่ายตามจริง | ต่อการนอนโรงพยาบาลแต่ละครั้ง |
| ค่าแพทย์ตรวจรักษา | จ่ายตามจริง | สูงสุด 60 วันต่อครั้ง |
| ค่าผ่าตัดและหัตถการ / ผ่าตัดเล็ก | จ่ายตามจริง | – |
| ผ่าตัดใหญ่แบบไม่ต้องนอนโรงพยาบาล (Day Surgery) | จ่ายตามจริง | – |
| ตรวจก่อนและหลังนอนโรงพยาบาล | จ่ายตามจริง | ภายใน 30 วันก่อนและหลัง |
| ผู้ป่วยนอกจากอุบัติเหตุ | จ่ายตามจริง | ภายใน 24 ชั่วโมงหลังเกิดเหตุ |
| รถพยาบาลฉุกเฉิน | จ่ายตามจริง | – |
| วงเงินรวมสูงสุดต่อปี | 300,000 / 700,000 / 1,000,000 บาท | รวมทุกหมวดข้างต้น |
| กายภาพฟื้นฟู ล้างไต ฉายรังสี เคมีบำบัด | ไม่คุ้มครอง | ทั้ง 3 แผน |
คำว่า "จ่ายตามจริง" หมายถึงจ่ายตามค่าใช้จ่ายที่เกิดขึ้นจริง แต่ยอดรวมทุกหมวดทั้งปีต้องไม่เกินวงเงินรวมของแผน
ประกันสุขภาพผู้ป่วยใน เบี้ยประมาณเท่าไร?
เบี้ยต่อปี รวมอากรแสตมป์และภาษีมูลค่าเพิ่มแล้ว ข้อมูล ณ 11 ตุลาคม 2569
| อายุ (ปี) | แผน 1 / แผน 2 / แผน 3 (บาท) |
|---|---|
| 16–25 | 9,000 / 13,000 / 18,500 |
| 26–30 | 9,500 / 13,500 / 19,000 |
| 31–35 | 9,500 / 14,500 / 20,500 |
| 36–40 | 11,000 / 18,000 / 25,500 |
| 41–50 | 12,000 / 20,000 / 28,000 |
| 51–55 | 15,000 / 22,500 / 28,500 |
| 56–60 | 17,000 / 24,500 / 35,000 |
| 61–70 (ต่ออายุเท่านั้น) | 17,000 / 24,500 / 35,000 |
ตัวเลขทุกช่องเป็นเบี้ยเริ่มต้น เบี้ยปรับขึ้นตามช่วงอายุเมื่อต่ออายุ เบี้ยจริงขึ้นกับอายุ แผน และผลการพิจารณารับประกันภัยของบริษัท ยึดตามใบเสนอราคา
ตัวอย่างคำนวณ: ค่าห้องเกินวงเงิน ต้องจ่ายเองเท่าไร?
สมมติอายุ 33 ปี เลือกแผน 2 เบี้ย 14,500 บาท/ปี (เฉลี่ยราว 1,208 บาท/เดือน = 14,500 ÷ 12) แล้วนอนโรงพยาบาล 4 คืน ห้องเดี่ยวคืนละ 7,500 บาท
- ค่าห้องที่แผนจ่าย: 6,000 × 4 = 24,000 บาท
- ส่วนต่างค่าห้องที่จ่ายเอง: (7,500 − 6,000) × 4 = 6,000 บาท
- ค่ายา ค่าแล็บ ค่าแพทย์: จ่ายตามจริง ตราบใดที่ยอดรวมทั้งปียังไม่เกิน 700,000 บาท
เป็นตัวอย่างเพื่อให้เห็นภาพ ยอดจ่ายจริงขึ้นกับผลพิจารณาค่าสินไหมของบริษัท หลักง่าย ๆ คือ เลือกแผนจากค่าห้องของโรงพยาบาลที่ใช้ประจำ ไม่ใช่จากเบี้ยที่ถูกที่สุด
ประกันสุขภาพผู้ป่วยใน เหมาะกับใคร?
- คนไทยอายุ 16–60 ปี ที่ต้องการวงเงินค่ารักษาผู้ป่วยในเพิ่มจากสวัสดิการบริษัทหรือประกันสังคม
- ฟรีแลนซ์และเจ้าของกิจการที่ไม่มีสวัสดิการค่ารักษาจากนายจ้าง
- ผู้ที่ใช้โรงพยาบาลเอกชนและรู้ค่าห้องของโรงพยาบาลประจำ เลือกแผนให้ค่าห้องพอดีได้
- ผู้ที่สุขภาพปัจจุบันปกติ ไม่มีโรคที่กำลังรักษาอยู่
ใครยังไม่ควรซื้อตัวนี้?
- อายุเกิน 60 ปี แผนนี้รับสมัครใหม่อายุ 16–60 ปี ช่วง 61–70 ปีเป็นการต่ออายุเท่านั้น
- ผู้ที่มีโรคเรื้อรังหรืออาการที่ยังรักษาไม่หาย บริษัทไม่จ่ายสำหรับโรคหรือการบาดเจ็บที่ยังไม่หายก่อนกรมธรรม์เริ่มมีผลครั้งแรก
- ผู้ที่อยากได้ค่าหาหมอแบบผู้ป่วยนอกทั่วไป แผนนี้จ่ายผู้ป่วยนอกเฉพาะอุบัติเหตุภายใน 24 ชั่วโมง และการตรวจก่อนหรือหลังนอนโรงพยาบาลภายใน 30 วัน
- ผู้ที่กังวลค่ารักษามะเร็งด้วยเคมีบำบัดหรือฉายรังสี หรือค่าล้างไต ทั้ง 3 แผนไม่คุ้มครองหมวดเหล่านี้
- ผู้ที่ไม่ได้ถือสัญชาติไทย แผนนี้รับประกันภัยบุคคลสัญชาติไทย
ข้อจำกัดที่ควรเช็กก่อนตัดสินใจ
- ระยะรอคอย 30 วัน การเจ็บป่วยใด ๆ ที่เกิดในช่วง 30 วันแรกหลังกรมธรรม์เริ่มมีผลครั้งแรก ไม่คุ้มครอง (อุบัติเหตุไม่อยู่ในเงื่อนไขนี้)
- ระยะรอคอย 120 วัน สำหรับ 8 กลุ่มโรค เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อน ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ นิ่วทุกชนิด เส้นเลือดขอดที่ขา และเยื่อบุโพรงมดลูกเจริญผิดที่
- ค่าห้องมีเพดานต่อวัน ถ้าห้องแพงกว่าวงเงินของแผน ส่วนต่างต้องจ่ายเอง
- ไม่คุ้มครองกายภาพฟื้นฟู ล้างไต ฉายรังสี และเคมีบำบัด ทั้ง 3 แผน
- เบี้ยขึ้นตามช่วงอายุ เมื่อต่ออายุเข้าช่วงอายุใหม่ เบี้ยจะปรับตามตาราง
- รักษาต่างประเทศ คุ้มครองเฉพาะการเจ็บป่วยหรือบาดเจ็บกะทันหันที่คาดการณ์ไม่ได้ระหว่างอยู่ต่างประเทศ จนต้องนอนโรงพยาบาลเป็นผู้ป่วยใน
ถ้าอยากมีเงินก้อนสำหรับค่ารักษามะเร็ง ซึ่งแผนนี้ไม่ครอบคลุมเคมีบำบัดและฉายรังสี ดู ประกันมะเร็ง ที่มีความคุ้มครองค่าผ่าตัดและเคมีบำบัด หรือ ประกันมะเร็งแบบรับเงินก้อน เบี้ยเริ่มต้น 920 บาท
อยากรู้เบี้ยจริงและแผนที่เหมาะ ต้องส่งอะไรบ้าง?
ส่งเพียง 3 อย่าง
- วัน เดือน ปีเกิด
- โรงพยาบาลที่ใช้ประจำ
- สวัสดิการหรือประกันสุขภาพที่มีอยู่ตอนนี้ (ถ้ามี)
ทีมงานจะส่งใบเสนอราคาที่เป็นลายลักษณ์อักษรกลับไปภายในวันทำการ ระบุแผนที่ค่าห้องพอดีกับโรงพยาบาลนั้น เบี้ยรวมภาษีอากร และเงื่อนไขระยะรอคอยที่ต้องรู้ แผนไหนราคาดี เราบอกตรง เงื่อนไขไหนต่าง เราช่วยอธิบายให้เห็นก่อนชำระเงิน
LINE Official: @prakanthai · โทร. 02-459-2223
คำถามที่พบบ่อย
มีประกันกลุ่มจากบริษัทแล้ว ซื้อเพิ่มได้ไหม?
ซื้อได้ ประกันสุขภาพส่วนตัวช่วยเพิ่มวงเงินในส่วนที่สวัสดิการบริษัทจ่ายไม่ถึง และยังมีความคุ้มครองแม้ลาออกจากงาน ควรแจ้งประกันที่มีอยู่ตอนสมัครตามจริง
ต้องตรวจสุขภาพก่อนสมัครไหม?
ส่งข้อมูลมาก่อน ทีมงานจะแจ้งเอกสารที่บริษัทต้องการ การพิจารณารับประกันภัยเป็นไปตามที่บริษัทกำหนด
ผ่าตัดต้อกระจกหลังทำประกัน 2 เดือน เคลมได้ไหม?
ต้อกระจกอยู่ในกลุ่มโรคที่มีระยะรอคอย 120 วันนับจากกรมธรรม์เริ่มมีผลครั้งแรก ถ้าเกิดภายใน 120 วัน แผนนี้ไม่จ่าย
อายุ 60 ปีสมัครแล้ว ต่ออายุได้ถึงเมื่อไร?
ต่ออายุได้ต่อเนื่องถึงอายุ 70 ปี ช่วงอายุ 61–70 ปี เบี้ยแผน 1 / 2 / 3 อยู่ที่ 17,000 / 24,500 / 35,000 บาท การพิจารณาต่ออายุเป็นไปตามที่บริษัทกำหนด
นอนโรงพยาบาลแล้วต้องสำรองจ่ายก่อนไหม?
ขึ้นกับโรงพยาบาลและการพิจารณาของบริษัท ติดต่อทีมงานก่อนเข้ารับการรักษาเมื่อทำได้ เพื่อช่วยเช็กขั้นตอนเคลม
ใครเป็นผู้อนุมัติเคลม ประกันไทยดอทคอมหรือกรุงเทพประกันภัย?
การพิจารณารับประกันภัยและการจ่ายค่าสินไหมเป็นอำนาจของกรุงเทพประกันภัย ประกันไทยดอทคอมในฐานะนายหน้าช่วยประสานงานและติดตามเรื่องให้
หมายเหตุ
ข้อมูลความคุ้มครองและเบี้ยประกันในหน้านี้อ้างอิงจากข้อมูลผลิตภัณฑ์ประกันภัยสุขภาพแผนผู้ป่วยในของบริษัท กรุงเทพประกันภัย จำกัด (มหาชน) ณ วันที่ 11 ตุลาคม 2569 เป็นข้อมูลทั่วไป ไม่ใช่ส่วนหนึ่งของสัญญาประกันภัย เบี้ยและเงื่อนไขอาจเปลี่ยนแปลงตามที่บริษัทประกาศ การแถลงสุขภาพเป็นปัจจัยหนึ่งในการพิจารณารับประกันภัยและการจ่ายค่าสินไหม การพิจารณารับประกันภัยและการจ่ายค่าสินไหมทดแทนเป็นอำนาจของบริษัทผู้รับประกันภัย ประกันไทยดอทคอมเป็นนายหน้าประกันวินาศภัย ไม่ใช่บริษัทผู้รับประกันภัย ใบอนุญาตนิติบุคคลเลขที่ 5104000004 ให้บริการตั้งแต่ พ.ศ. 2547 ควรอ่านกรมธรรม์และใบเสนอราคาให้ครบก่อนตัดสินใจ