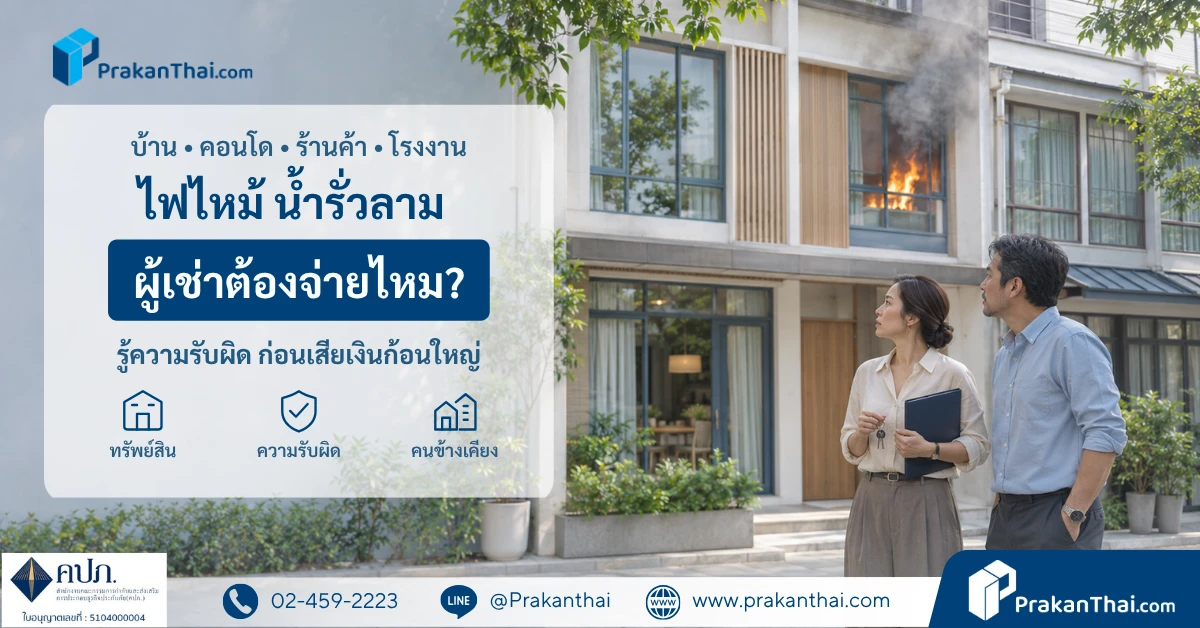
บ้านหรืออาคารไม่ใช่ของเรา แต่ความเสียหายอาจกลายเป็นหนี้ของเราได้
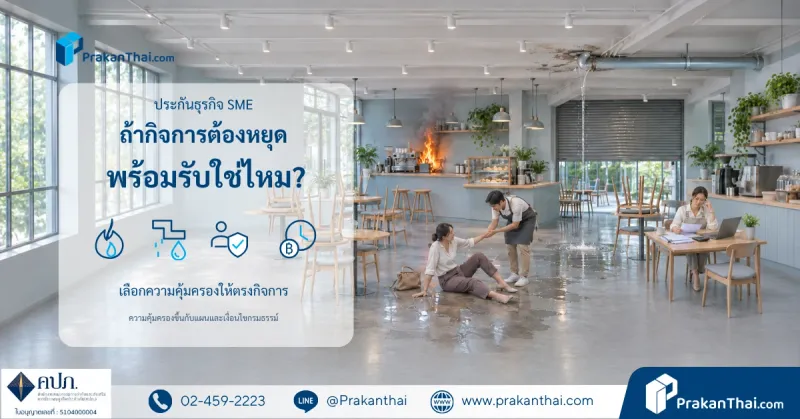
คนเช่าบ้าน คอนโด ร้านค้า สำนักงาน โกดัง หรือโรงงาน มักคิดถึงค่าเช่าและเงินประกันก่อนเข้าอยู่ แต่ถ้าไฟไหม้ลามไปข้างบ้าน น้ำรั่วลงห้องล่าง หรือลูกค้าลื่นล้มในร้าน ใครจะรับผิดชอบค่าเสียหาย?
ผู้เช่าอาจต้องชดใช้ หากมีความรับผิดตามกฎหมายหรือข้อสัญญาที่ใช้บังคับได้ ต้องดูต้นเหตุ หน้าที่ดูแล และหลักฐานประกอบ ไม่ใช่ตัดสินจากจุดที่เกิดเหตุเพียงอย่างเดียว
เรื่องใกล้ตัวที่อาจทำให้ผู้เช่าต้องจ่ายเงินก้อนใหญ่
| เหตุการณ์ | ความเสียหายที่อาจตามมา |
|---|---|
| เปิดเตาทิ้งไว้ หรือใช้ปลั๊กพ่วงเกินกำลังจนไฟไหม้ | บ้านเช่า เฟอร์นิเจอร์ และบ้านข้างเคียงเสียหาย |
| สายเครื่องซักผ้าหลุด หรือเปิดน้ำทิ้งไว้จนไหลลงห้องล่าง | ฝ้า ผนัง พื้น และทรัพย์สินของห้องอื่นเสียหาย |
| งานเชื่อมหรือกระบวนการผลิตในโรงงานก่อประกายไฟ | อาคารที่เช่า สินค้า เครื่องจักร และทรัพย์สินรอบข้างเสียหาย |
| ปล่อยพื้นร้านเปียกโดยไม่จัดการหรือเตือน จนลูกค้าลื่นล้ม | อาจถูกเรียกค่ารักษาพยาบาลและค่าเสียหาย หากกิจการต้องรับผิด |
กฎหมายกำหนดให้ผู้เช่ารับผิดความเสียหายต่อทรัพย์สินที่เช่าจากความผิดของตน บุคคลที่อยู่ด้วย หรือผู้เช่าช่วง ส่วนความเสียหายที่ลามไปถึงผู้อื่นอาจเป็นความรับผิดฐานละเมิดด้วย
แต่หากเป็นท่อส่วนกลางแตก หรือระบบเดิมของอาคารมีข้อบกพร่อง ต้องตรวจว่าใครมีหน้าที่ดูแล ผู้เช่าไม่ได้ต้องจ่ายทุกกรณี อย่างไรก็ตาม เมื่อพบความชำรุดหรืออันตราย ควรแจ้งเจ้าของหรือนิติบุคคลทันทีและเก็บหลักฐานไว้ เพราะการปล่อยไว้จนเสียหายเพิ่มอาจสร้างความรับผิดให้ผู้เช่าได้ drr.go.th
เงินประกันไม่ใช่เพดานความรับผิด
สมมติวางเงินประกันไว้ 40,000 บาท แต่ก่อเหตุจนเกิดความเสียหายที่ต้องรับผิด 2 ล้านบาท ไม่ได้หมายความว่าจ่ายแค่เงินประกันแล้วจบ ยอดที่ต้องชดใช้ขึ้นอยู่กับความรับผิดและความเสียหายที่พิสูจน์ได้
อีกเรื่องที่มักเข้าใจผิดคือ “เจ้าของมีประกันบ้านแล้ว เราคงไม่ต้องจ่าย” หากบริษัทประกันชดใช้ให้เจ้าของหรือเพื่อนบ้านแล้ว บริษัทอาจรับช่วงสิทธิมาเรียกร้องจากผู้เช่าที่ต้องรับผิดได้ จึงควรตรวจเงื่อนไขที่เกี่ยวข้องกับผู้เช่าด้วย drr.go.th
ประกันสำหรับผู้เช่า ควรดูให้ครบ 4 ส่วน
ประกันภัยช่วยแบ่งเบาความเสียหายทางการเงินได้ แต่ต้องเลือกให้ตรงกับทรัพย์สิน ลักษณะการใช้งาน และความรับผิดที่ต้องการคุ้มครอง
1. ทรัพย์สินของผู้เช่าเอง
เช่น เฟอร์นิเจอร์ เครื่องใช้ อุปกรณ์สำนักงาน สินค้า วัตถุดิบ หรือเครื่องจักร โดยเลือกประกันอัคคีภัย ประกันทรัพย์สิน หรือประกันธุรกิจตามความเหมาะสม ความคุ้มครองขึ้นอยู่กับรายการทรัพย์สินและภัยที่รับประกัน ไม่ใช่เครื่องจักรเสียทุกสาเหตุจะเคลมได้
2. ความรับผิดต่อบ้านหรืออาคารที่เช่า
ตรวจว่าครอบคลุมความรับผิดของผู้เช่าต่ออาคารและทรัพย์สินของเจ้าของหรือไม่ และคุ้มครองจากเหตุใดบ้าง เพราะประกันความรับผิดต่อบุคคลภายนอกบางแบบยกเว้นทรัพย์สินที่อยู่ในความครอบครองหรือดูแล ต้องมีส่วนขยายที่เหมาะสม thailandgi-ktaxa.cdn.prismic.io
3. ความรับผิดต่อบุคคลภายนอก
เช่น ไฟลามไปบ้านข้างเคียง น้ำรั่วทำห้องอื่นเสียหาย หรือลูกค้าบาดเจ็บจากเหตุที่ผู้เช่าหรือกิจการต้องรับผิดตามกฎหมาย ต้องตรวจขอบเขต วงเงิน ค่าเสียหายส่วนแรก และข้อยกเว้นให้ตรงกับความเสี่ยงจริง
4. ธุรกิจหยุดชะงัก สำหรับผู้เช่าสถานประกอบการ
ดับไฟได้แล้ว ร้านหรือโรงงานอาจยังเปิดไม่ได้ ขณะที่ค่าใช้จ่ายบางส่วนยังเดินต่อ ประกันธุรกิจหยุดชะงักอาจช่วยชดเชยการสูญเสียกำไรและค่าใช้จ่ายตามเงื่อนไข โดยทั่วไปต้องสัมพันธ์กับความเสียหายต่อทรัพย์สินจากภัยที่คุ้มครอง ไม่ได้จ่ายทุกครั้งที่กิจการหยุด MSIG ประกันภัย
จุดที่ต้องถามให้ชัด: “ภัยเนื่องจากน้ำ” ที่คุ้มครองทรัพย์สิน ไม่ได้ยืนยันว่าคุ้มครองความรับผิดเมื่อน้ำรั่วไปห้องอื่นด้วย และส่วนขยายไฟไหม้อาคารที่เช่า ก็ไม่ได้แปลว่ารวมภัยน้ำเสมอไป
หากสัญญาเช่าให้รับผิดเพิ่มจากหน้าที่ตามกฎหมาย ต้องตรวจด้วยว่าประกันรับความรับผิดส่วนนั้นหรือไม่
ผู้เช่าร้านค้า โกดัง และโรงงานควรแจ้งประเภทกิจการ กระบวนการผลิต การเก็บสินค้า และการใช้สารไวไฟตามจริง เพื่อให้บริษัทพิจารณาแบบประกันที่เหมาะสม
ดูแนวทางประกันภัยทรัพย์สินสำหรับธุรกิจและ SME
ก่อนเซ็นสัญญาหรือเลือกประกัน เช็ก 4 เรื่องนี้
- ข้อสัญญาความรับผิด: ใครซ่อมอะไร ผู้เช่าต้องรับผิดกรณีใด โดยเฉพาะข้อความที่ให้รับผิดทุกเหตุแม้ไม่ได้เป็นฝ่ายผิด
- สภาพสถานที่: ถ่ายภาพก่อนรับมอบ ตรวจระบบไฟ น้ำ และอุปกรณ์ พร้อมแจ้งจุดชำรุดเป็นลายลักษณ์อักษร
- ประกันที่มีอยู่: ขอทราบว่าเจ้าของหรือนิติบุคคลคุ้มครองส่วนใด และผู้เช่าได้รับความคุ้มครองด้วยหรือไม่
- วงเงินและข้อยกเว้น: ดูทั้งทรัพย์สินของเรา อาคารที่เช่า และความเสียหายที่อาจลามไปถึงผู้อื่น รวมถึงความรับผิดที่รับเพิ่มในสัญญา
หากเกิดเหตุ ให้คำนึงถึงความปลอดภัยก่อน แจ้งเจ้าของหรือนิติบุคคลและบริษัทประกันโดยเร็ว เก็บภาพและหลักฐาน พร้อมให้ตรวจสาเหตุก่อนตกลงยอดชดใช้
คำถามที่ผู้เช่ามักสงสัย
ไม่ใช่เจ้าของบ้านหรืออาคาร ทำประกันได้ไหม?
ทำได้ตามเงื่อนไขของบริษัท เช่น ประกันทรัพย์สินที่ผู้เช่ามีส่วนได้เสีย และประกันความรับผิดที่เหมาะสม ต้องแจ้งสถานะผู้เช่าให้ถูกต้อง ไม่จำเป็นต้องเป็นเจ้าของอาคารจึงจะเริ่มวางแผนความคุ้มครองได้ www.axa.co.th
น้ำรั่วลงห้องข้างล่าง ต้องรับผิดเสมอไหม?
ไม่เสมอ ต้องตรวจต้นเหตุ ผู้มีหน้าที่ดูแล และการกระทำของแต่ละฝ่าย เช่น เปิดน้ำทิ้งไว้ กับท่อส่วนกลางแตก มีข้อเท็จจริงต่างกัน
เจ้าของโรงงานมีประกันอาคารแล้ว ผู้เช่าควรตรวจอะไรเพิ่ม?
ตรวจเครื่องจักร สินค้า วัตถุดิบ และทรัพย์สินของกิจการ รวมถึงความรับผิดต่ออาคารที่เช่า บุคคลภายนอก และธุรกิจหยุดชะงัก เพราะประกันอาคารของเจ้าของไม่ได้ยืนยันว่าคุ้มครองครบทุกส่วนของผู้เช่า
ไม่แน่ใจว่าความเสี่ยงของเราควรเริ่มตรงไหน?
ส่งข้อความ “ประกันสำหรับผู้เช่า” พร้อมประเภทสถานที่และลักษณะการใช้งาน ให้ทีมงาน ประกันไทยดอทคอม ช่วยพิจารณาความคุ้มครองที่ควรมี และอธิบายเงื่อนไขก่อนตัดสินใจ
มีสำนักงานและทีมงานที่ติดต่อได้ พร้อมช่วยประสานงานกับบริษัทประกันภัยเมื่อเกิดเหตุ ตามข้อเท็จจริงและเงื่อนไขกรมธรรม์
- LINE Official: @prakanthai — คลิกปรึกษาทีมงาน
- โทรศัพท์: 02-459-2223
- อีเมล: [email protected]
การรับประกันและการชดใช้ค่าสินไหมเป็นไปตามข้อเท็จจริง วงเงิน เงื่อนไข และข้อยกเว้นของแต่ละกรมธรรม์