โดย ประกันไทยดอทคอม | 17 พฤศจิกายน 2569
ตอนเปิดกิจการ เราคงคำนวณกันมาแล้วว่า แต่ละเดือนต้องขายเท่าไรถึงจะพอจ่ายค่าเช่า เงินเดือน และค่าสินค้า
แต่เคยลองคิดอีกด้านไหมครับว่า ถ้าพรุ่งนี้ร้านต้องปิด หรือบริษัททำงานไม่ได้สักหนึ่งเดือน เงินที่มีอยู่จะพอหมุนต่ออีกนานแค่ไหน?
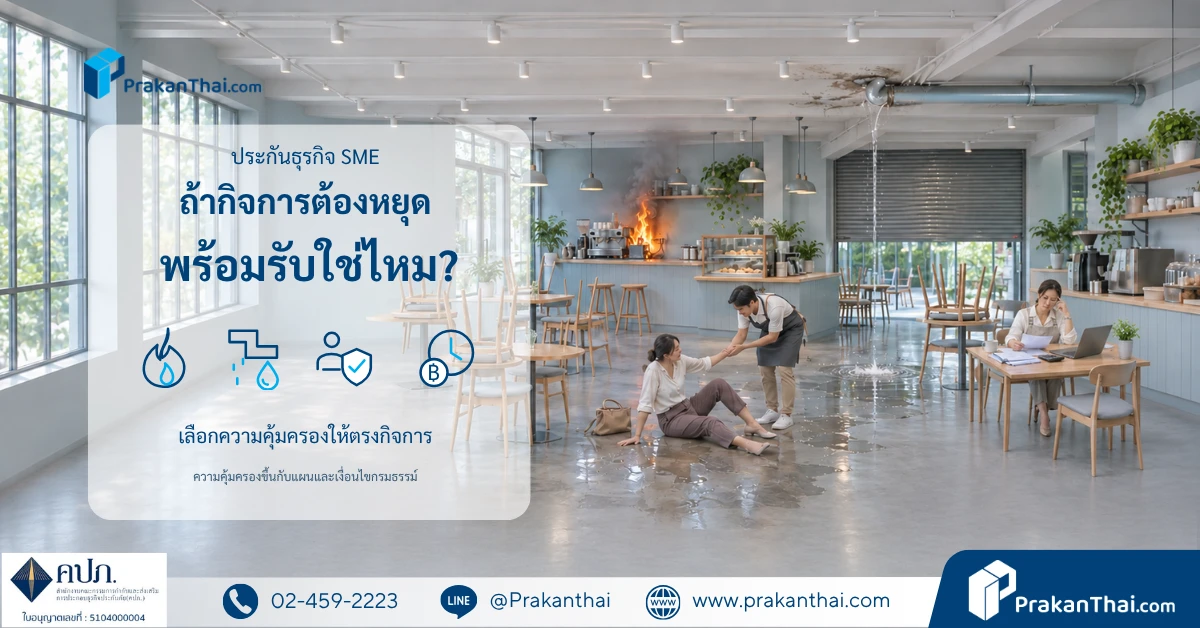
นี่เป็นคำถามที่อยากชวนเจ้าของกิจการคิดก่อนเลือกประกันภัยธุรกิจ SME เพราะจะช่วยให้เห็นว่า เรื่องไหนเรารับภาระเองได้ และเรื่องไหนหนักเกินกว่าจะใช้เงินของกิจการรับไว้ทั้งหมด
เสียหายครั้งเดียว ต้องทำกำไรอีกกี่เดือนถึงจะได้คืน?
สมมติว่ากิจการมีกำไรสุทธิเดือนละ 100,000 บาท วันหนึ่งเกิดไฟไหม้ อุปกรณ์และสินค้าเสียหายรวม 2 ล้านบาท
เงิน 2 ล้านบาทนั้น เท่ากับกำไรที่ต้องทำถึง 20 เดือน ยังไม่นับรายได้ที่หายไปช่วงปิดซ่อม และรายจ่ายที่ต้องจ่ายต่อ
เงินก้อนที่เคยตั้งใจไว้เพิ่มสต็อก ขยายสาขา หรือเก็บเป็นเงินสำรอง อาจต้องถูกนำมาใช้ซื้ออุปกรณ์และตกแต่งร้านใหม่
ประกันอัคคีภัยหรือประกันทรัพย์สินช่วยแบ่งเบาค่าซ่อมหรือซื้อทดแทนได้ เมื่อทรัพย์สินและสาเหตุของความเสียหายอยู่ในความคุ้มครอง ส่วนจะจ่ายได้เท่าไร ต้องดูทุนประกัน วงเงินย่อย และเงื่อนไขของแผนที่ทำไว้ด้วย
แล้วค่าเช่ากับเงินเดือนระหว่างปิดร้าน ใครช่วยจ่าย?
ซ่อมร้านเสร็จอาจกลับมาเปิดได้ แต่ระหว่างนั้นเจ้าของกิจการยังต้องดูแลรายจ่ายอีกหลายอย่าง
ตรงนี้ต้องดูเรื่อง ประกันธุรกิจหยุดชะงัก เพิ่มเติมครับ เพราะประกันทรัพย์สินอย่างเดียวไม่ได้ชดเชยรายได้ที่หายไปโดยอัตโนมัติ
หากมีความคุ้มครองส่วนนี้ อาจช่วยชดเชยกำไรที่สูญเสียและค่าใช้จ่ายคงที่ เช่น ค่าเช่าหรือเงินเดือน ตามวงเงินและระยะเวลาที่กำหนด โดยทั่วไปต้องเป็นผลจากความเสียหายต่อทรัพย์สินจากภัยที่กรมธรรม์คุ้มครอง
เวลาขอใบเสนอราคา ลองถามเพิ่มสักประโยคว่า “ถ้าเกิดเหตุจนต้องหยุดกิจการ แผนนี้ช่วยค่าใช้จ่ายช่วงนั้นอย่างไรบ้าง?”
ถ้าลูกค้าเกิดอุบัติเหตุในร้าน เราต้องรับผิดชอบแค่ไหน?
ลองนึกถึงลูกค้าลื่นล้มบาดเจ็บ หรือป้ายหน้าร้านตกใส่ทรัพย์สินของคนอื่น เรื่องแบบนี้อาจตามมาด้วยค่ารักษาและค่าเสียหายที่เจ้าของกิจการต้องรับผิดตามกฎหมาย
ประกันความรับผิดต่อบุคคลภายนอกช่วยรับภาระค่าสินไหมในเหตุที่อยู่ในความคุ้มครองได้ จึงเป็นอีกเรื่องที่ร้านค้า ร้านอาหาร คาเฟ่ และสำนักงานที่มีคนมาติดต่อควรดูไว้
มีประกันร้านอยู่แล้ว ก็ควรเปิดดูด้วยว่า รวมความรับผิดต่อบุคคลภายนอกหรือยัง และวงเงินเท่าไร
มีพนักงานแล้ว วางเรื่องเจ็บป่วยและอุบัติเหตุไว้อย่างไร?
นอกจากอาคารและสินค้า คนทำงานก็เป็นส่วนสำคัญที่ทำให้กิจการเดินต่อได้
ประกันอุบัติเหตุกลุ่มหรือประกันสุขภาพกลุ่มเป็นสวัสดิการที่ช่วยแบ่งเบาภาระค่ารักษาของพนักงานตามแผนที่เลือก เจ้าของกิจการสามารถเริ่มจากงบที่ไหว แล้วพิจารณาความคุ้มครองให้เหมาะกับลักษณะงานและจำนวนคนในทีม
แล้วเบี้ยประกัน นำมาลงเป็นค่าใช้จ่ายได้ไหม?
ถ้าเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล เบี้ยประกันที่เกี่ยวข้องกับกิจการ จ่ายจริง มีหลักฐาน และเข้าเงื่อนไขกฎหมาย สามารถนำมาคำนวณเป็นรายจ่ายทางภาษีได้
ส่วนเจ้าของร้านที่ยื่นภาษีบุคคลธรรมดาต้องดูประเภทเงินได้และวิธีหักค่าใช้จ่ายด้วย โดยเฉพาะกรณีหักแบบเหมา จะนำเบี้ยประกันของกิจการมาหักเพิ่มแยกจากยอดเหมาอีกไม่ได้
เรื่องนี้คุยกับนักบัญชีไว้ก่อนจะชัดเจนกว่า ทั้งชื่อผู้เอาประกัน เอกสารการชำระเงิน และการบันทึกค่าใช้จ่ายให้ตรงกับกิจการของเรา
ต้องมีงบเท่าไร ถึงเริ่มทำประกันธุรกิจได้?
บางแผนเริ่มต้นหลักร้อยบาทต่อปีครับ แต่ต้องดูด้วยว่าเป็นกิจการประเภทไหน ทำทุนเท่าไร และได้ความคุ้มครองอะไรบ้าง
ลองดูตัวอย่างแผนในเว็บประกันไทยดอทคอม แล้วคลิกอ่านรายละเอียดของแต่ละแผนได้เลย
| แผนประกันภัย | เบี้ยเริ่มต้นต่อปี | ราคาเริ่มต้นนี้สำหรับใคร? |
|---|---|---|
| ประกันอัคคีภัยร้านค้าและสถานประกอบการ กรุงเทพประกันภัย | 699 บาท | สำนักงานและคลินิก ทุน 500,000 บาท ไม่รวมน้ำท่วม |
| ประกันอัคคีภัยร้านค้า รวมน้ำท่วม กรุงเทพประกันภัย | 861 บาท | สำนักงานและคลินิก ทุน 500,000 บาท น้ำท่วมมีวงเงินและค่าเสียหายส่วนแรกตามเงื่อนไข |
| แพ็กเกจ SME Chubb Select / Select+ | 997.24 บาท | แผน Select กลุ่ม 1 เช่น สำนักงานหรือหอพัก ทุน 500,000 บาท |
ราคาอ้างอิงจากหน้าผลิตภัณฑ์ที่ตรวจสอบ ณ 17 พฤศจิกายน 2569 เบี้ยจริงขึ้นอยู่กับประเภทธุรกิจ ที่ตั้ง ลักษณะอาคาร ทุนประกัน แผนที่เลือก และผลพิจารณารับประกันภัย
ถ้างบมีจำกัด ควรเลือกคุ้มครองอะไรก่อน?
ลองเริ่มจากคำถามสามข้อนี้
- อะไรเสียหายแล้วทำให้กิจการทำงานต่อไม่ได้?
- ถ้าต้องหยุดหนึ่งเดือน ยังจ่ายเงินเดือน ค่าเช่า และเจ้าหนี้ไหวไหม?
- ถ้าต้องชดใช้ค่าเสียหายให้ลูกค้าก้อนใหญ่ มีเงินสำรองพอหรือเปล่า?
คำตอบจะช่วยให้เราเลือกความคุ้มครองได้ตรงเรื่องขึ้น จากนั้นค่อยเทียบราคา วงเงิน และส่วนที่ต้องจ่ายเอง โดยให้ความสำคัญกับเหตุที่กระทบกิจการหนักที่สุดก่อน
ยังไม่แน่ใจ เริ่มจากเล่าธุรกิจของคุณให้เราฟังได้
บอกเพียงว่าทำกิจการอะไร ตั้งอยู่จังหวัดไหน มีทรัพย์สินประมาณเท่าไร และกังวลเรื่องไหนเป็นพิเศษ หากมีกรมธรรม์เดิมก็ส่งมาช่วยดูกันได้ว่า ความคุ้มครองยังเหมาะกับกิจการในวันนี้หรือไม่
ประกันไทยดอทคอมมีที่ปรึกษาด้านประกันวินาศภัย และมีนักบัญชีให้คำปรึกษาเพิ่มเติม ด้านบัญชีและภาษีที่เกี่ยวข้องตามกรณี ทีมงานช่วยอธิบายเงื่อนไข เปรียบเทียบแผน และแนะนำขั้นตอนพร้อมประสานงานกับบริษัทประกันภัยเมื่อเกิดเหตุ
อยากรู้ว่ากิจการของคุณควรเริ่มจากแผนไหน ทักมาคุยกันได้ครับ
LINE Official: คลิกคุยกับทีมงาน — @prakanthai
โทรศัพท์: 02-459-2223
อีเมล: [email protected]
รู้จักประกันไทยดอทคอมและช่องทางติดต่อสำนักงาน
นายหน้าประกันวินาศภัย ใบอนุญาตเลขที่ 5104000004
ความคุ้มครองและการจ่ายค่าสินไหมเป็นไปตามเงื่อนไขของบริษัทประกันภัยแต่ละแห่ง ควรมีเงินสำรองสำหรับค่าเสียหายส่วนแรก ความเสียหายที่เกินวงเงินหรืออยู่นอกความคุ้มครอง